税理士変更・法人顧問・freee導入・融資相談に対応 決算申告から経営相談までワンストップでサポート
千葉県で税理士変更・法人顧問・融資相談なら
税理士法人リアドリ(税理士変更・法人顧問・freee・融資に強い)
融資支援成功率95%超
freee5つ星認定アドバイザー
税理士・専門スタッフ在籍15名
ご相談実績 毎月30件超
定休日:土日・祝日
退職所得の源泉徴収票の書き方・提出期限・記載例【令和8年分】
退職所得の源泉徴収票とは
退職所得の源泉徴収票の役割と作成対象
退職所得の源泉徴収票とは、会社が役員や従業員に退職金を支払った際に、退職金の支払金額や源泉徴収した所得税、退職所得控除額などを記載する書類です。
退職金は通常の給与・賞与とは税金の計算方法が異なるため、「給与所得の源泉徴収票」とは別に「退職所得の源泉徴収票」を作成します。
退職所得の源泉徴収票は、退職金を受け取った本人に交付するほか、一定の要件に該当する場合は税務署への提出が必要です。
令和8年分(2026年分)からは税務署への提出対象が拡大され、これまでの法人役員だけでなく、一般従業員に支払った退職金についても、原則として提出が必要になりました。
例えば、会社を定年退職した従業員に退職金500万円を支払った場合、退職所得の源泉徴収票を作成し、本人に交付するとともに、税務署にも提出する必要があります。
また、退職所得控除の範囲内で所得税の源泉徴収税額が0円となる場合でも、退職所得の源泉徴収票の作成・交付が必要です。
なお、退職所得の源泉徴収票は、原則として退職後1か月以内に本人へ交付します。税務署への提出については、一定の要件の下で翌年1月31日までにまとめて提出することも認められています。
令和8年分の退職所得の源泉徴収票を作成する際は、役員だけでなく一般従業員も対象となることや、給与所得の源泉徴収票とは提出方法が異なることに注意しましょう。
給与所得の源泉徴収票との違い
「給与所得の源泉徴収票」と「退職所得の源泉徴収票」は、どちらも会社が支払った金額や源泉徴収税額を記載する書類ですが、対象となる所得が異なります。
給与所得の源泉徴収票は、毎月の給与や賞与について作成する書類です。一方、退職所得の源泉徴収票は、退職時に支払われる退職金について作成します。
退職金には、勤続年数に応じた退職所得控除が設けられており、通常の給与とは所得税の計算方法が異なります。そのため、退職した従業員に給与と退職金の両方を支払った場合は、それぞれの源泉徴収票を作成する必要があります。
また、給与所得の源泉徴収票は原則として翌年1月31日までに交付しますが、年の途中で退職した場合は退職後1か月以内に交付します。退職所得の源泉徴収票も、原則として退職後1か月以内に交付する必要があります。
退職所得の源泉徴収票と特別徴収票の違い
退職所得の源泉徴収票と退職所得の特別徴収票は、どちらも退職金を支払った際に作成する書類ですが、提出先と対象となる税金が異なります。
「退職所得の源泉徴収票」は、退職金に係る所得税・復興特別所得税の源泉徴収額などを税務署に報告するための書類です。一方、「退職所得の特別徴収票」は、退職金から特別徴収した住民税(市町村民税・道府県民税)などを市区町村に報告するための書類です。実際には、両者は「退職所得の源泉徴収票・特別徴収票」という共通の様式で作成します。
令和8年分からは、一般従業員に支払った退職金についても、原則として税務署への源泉徴収票の提出が必要になりました。一方、市区町村への特別徴収票については、当分の間、提出を省略できる取扱いとなっています。なお、特別徴収票の提出を省略できる場合でも、退職金に係る住民税の特別徴収や納入義務はなくなりません。
令和8年分の退職所得の源泉徴収票の変更点
税務署への提出対象が一般従業員にも拡大
令和8年分(2026年分)から、退職所得の源泉徴収票の税務署への提出対象が拡大されました。
令和7年分までは、原則として法人の役員に支払った退職金が税務署への提出対象でしたが、令和8年1月1日以後に支払う退職金については、一般従業員も提出対象となります。
例えば、定年退職した従業員や自己都合で退職した従業員に退職金を支払った場合も、退職所得の源泉徴収票を作成し、税務署へ提出する必要があります。
また、退職所得控除により源泉徴収税額が0円となる場合でも、原則として提出対象です。
なお、退職者本人への源泉徴収票の交付義務は従来からあり、今回の改正によって新たに拡大されたのは税務署への提出対象です。
退職金を支払う会社は、役員だけでなく一般従業員の退職金についても、源泉徴収票の作成・提出漏れがないよう注意しましょう。
市区町村への特別徴収票の提出を当分の間省略可能
退職金を支払った場合は、税務署に提出する「退職所得の源泉徴収票」と、市区町村に提出する「退職所得の特別徴収票」があります。
退職所得の特別徴収票は、退職金から特別徴収した住民税の金額などを市区町村に報告するための書類です。
令和8年分からは、税務署への退職所得の源泉徴収票の提出対象が一般従業員にも拡大されましたが、市区町村への退職所得の特別徴収票については、当分の間、提出を省略できる取扱いとなっています。
ただし、特別徴収票の提出を省略できる場合でも、退職金に係る住民税の計算や納入が不要になるわけではありません。
会社は退職金から住民税を特別徴収し、原則として徴収した月の翌月10日までに、所定の市区町村へ納入する必要があります。
また、市区町村への特別徴収票の提出を省略した場合でも、税務署への退職所得の源泉徴収票の提出義務や、退職者本人への交付義務はなくなりません。
令和8年分の新様式と番号欄の追加
令和8年分(2026年分)の退職所得の源泉徴収票では、税制改正に対応した新しい様式が使用されます。
新様式では、退職金の支払金額や源泉徴収税額、勤続年数などの従来の記載事項に加え、退職所得の区分に応じた番号欄が設けられています。
この番号欄は、退職金の種類や支払状況に応じて、所定の番号を記載するためのものです。
退職所得には、一般退職手当等のほか、勤続年数5年以下の役員に支払う特定役員退職手当等や、一定の短期退職手当等があり、それぞれ所得税の計算方法が異なります。
また、同じ年に複数の退職金を受け取った場合や、過去に退職金・確定拠出年金の一時金を受け取っている場合には、退職所得控除額の計算に注意が必要です。
令和8年分の源泉徴収票を作成する際は、国税庁が公表する最新の様式と記載要領を確認し、番号欄を含めて正確に記載しましょう。
退職所得の源泉徴収票の提出先と提出期限
税務署への提出期限は退職後1か月以内が原則
退職所得の源泉徴収票は、原則として退職金を支払った日から1か月以内に、支払者の所轄税務署へ提出する必要があります。
令和8年分(2026年分)からは、法人役員だけでなく一般従業員に支払った退職金も税務署への提出対象となりました。
例えば、令和8年6月30日に退職金を支払った場合、原則として7月30日までに提出します。
ただし、税務署への提出については、退職金を支払った翌年の1月31日までにまとめて提出することも認められています。
令和8年中に支払った退職金をまとめて提出する場合の期限は、令和9年2月1日(月)です。令和9年1月31日が日曜日に当たるため、翌営業日が提出期限となります。
なお、税務署への提出を翌年にまとめる場合でも、退職者本人には原則として退職金の支払日から1か月以内に源泉徴収票を交付する必要があります。
税務署への提出期限と本人への交付期限は異なるため、混同しないよう注意しましょう。
令和8年分をまとめて提出する場合の期限
退職所得の源泉徴収票は、原則として退職金の支払日から1か月以内に税務署へ提出しますが、翌年1月31日までにまとめて提出することも認められています。
令和8年分(2026年分)の退職所得の源泉徴収票をまとめて提出する場合、提出期限は令和9年2月1日(月)です。令和9年1月31日が日曜日に当たるため、翌日が期限となります。
令和8年分からは一般従業員に支払った退職金も税務署への提出対象となるため、年間の退職金支払実績を確認し、提出漏れがないようにしましょう。
なお、税務署への提出を翌年にまとめる場合でも、退職者本人への源泉徴収票の交付期限は延長されません。本人には原則として退職金の支払日から1か月以内に交付する必要があります。
退職者本人への交付期限
退職所得の源泉徴収票は、退職金を受け取った本人に対して、原則として退職金の支払日から1か月以内に交付する必要があります。
例えば、令和8年6月30日に退職金を支払った場合は、原則として7月30日までに交付します。
退職所得控除により源泉徴収税額が0円となる場合でも、源泉徴収票の交付は必要です。また、法人役員だけでなく、一般従業員にも交付しなければなりません。
税務署への源泉徴収票の提出は翌年1月31日までにまとめて行うことが認められていますが、本人への交付期限は延長されません。
なお、退職者本人に交付する源泉徴収票には、マイナンバーを記載しない取扱いとなっています。
退職後は本人との連絡が取りにくくなる場合もあるため、退職金の支払いに合わせて源泉徴収票を作成・交付するとスムーズです。
e-Tax・書面による提出方法
令和8年分(2026年分)の退職所得の源泉徴収票は、e-Taxによる電子申告または書面で税務署へ提出できます。
e-Taxを利用する場合は、国税庁の「e-Taxソフト」や対応する給与計算ソフトなどで源泉徴収票のデータを作成し、インターネットを通じて送信します。税務署へ出向く必要がなく、複数の退職者の源泉徴収票をまとめて提出することも可能です。
書面で提出する場合は、国税庁が公表する令和8年分の様式を使用し、「給与所得の源泉徴収票等の法定調書合計表」とともに、所轄税務署へ提出します。税務署の内部事務が業務センターに集約されている場合は、郵送先を確認しましょう。
なお、法定調書の種類ごとに、基準年の提出枚数が一定以上となる場合は、e-Taxなどによる電子提出が義務付けられます。令和9年1月1日以後の提出については、基準年の提出枚数が30枚以上の場合が対象です。
令和8年分からは一般従業員の退職金も税務署への提出対象となるため、提出枚数が増える企業では、e-Taxへの対応を検討するとよいでしょう。
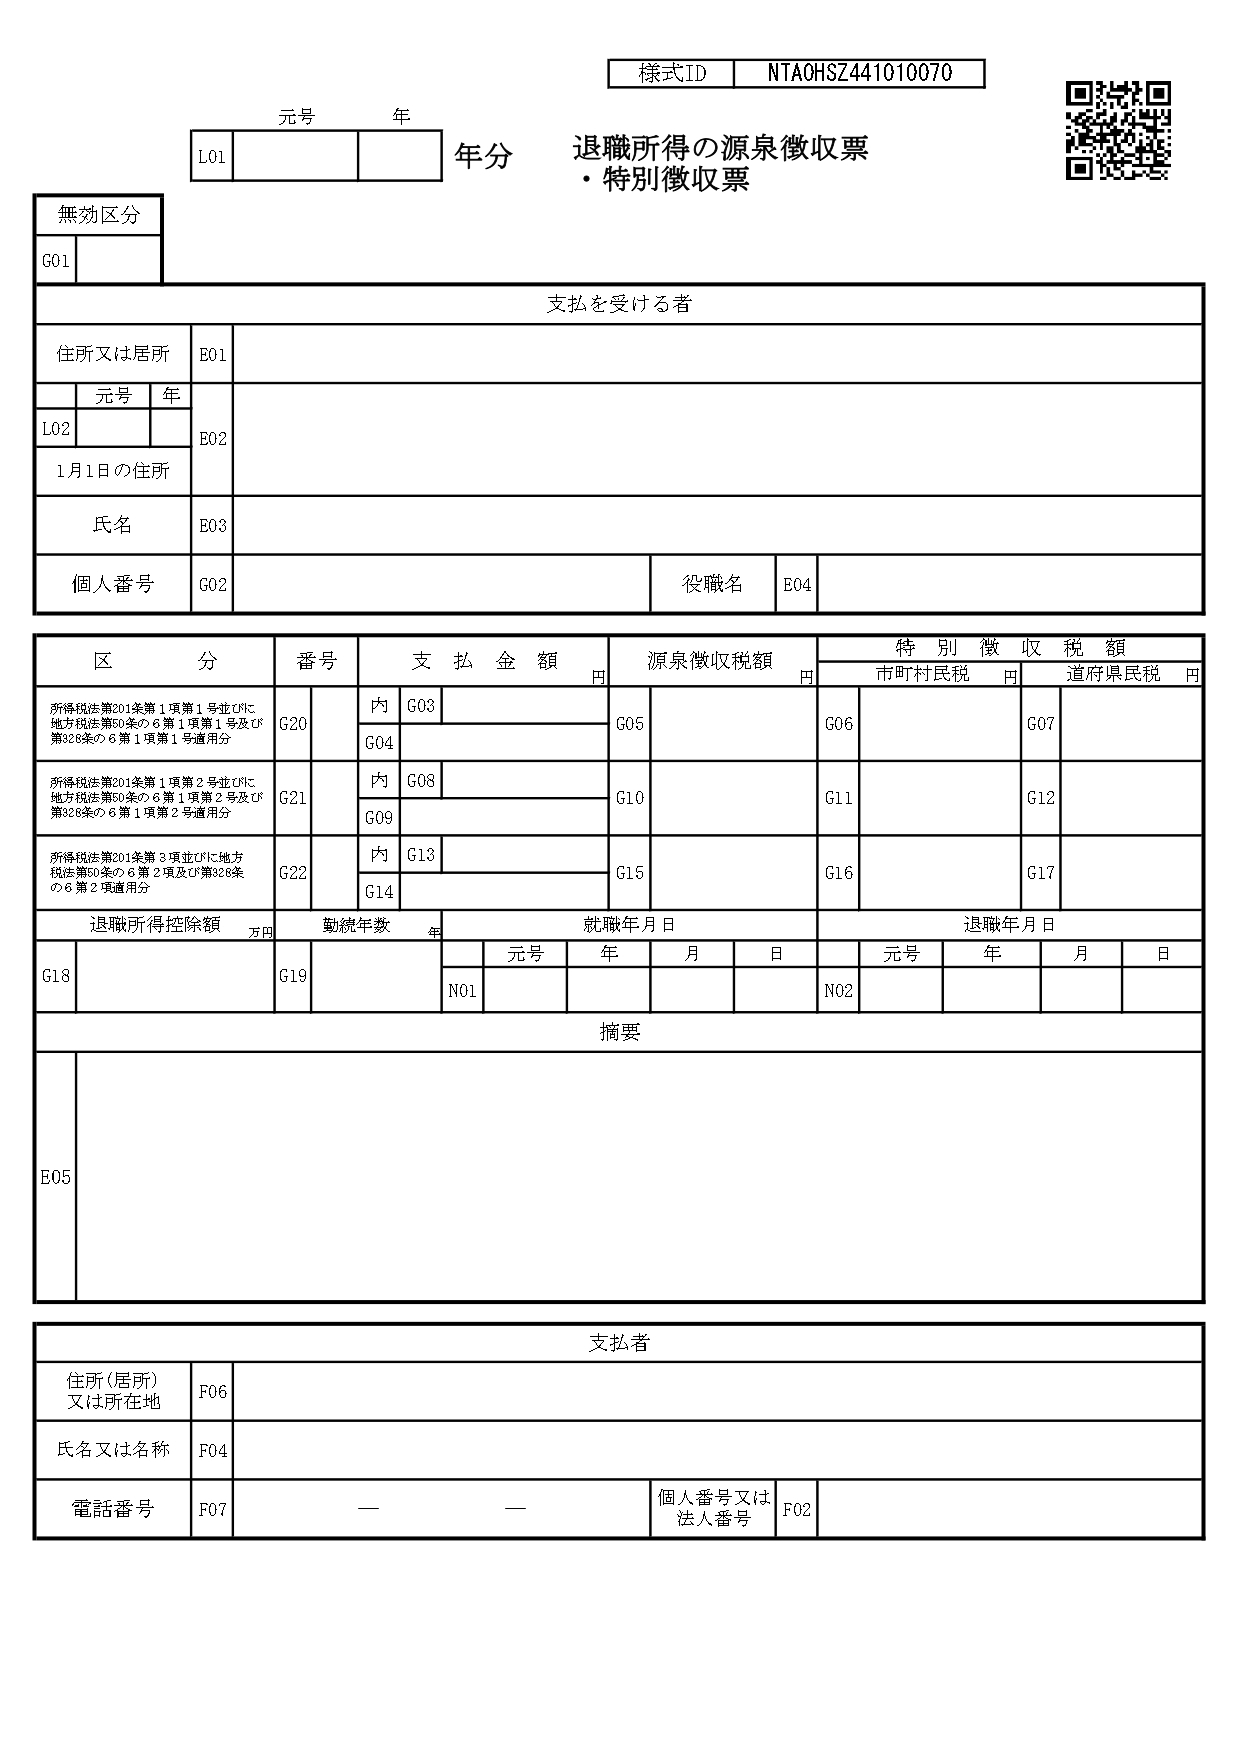
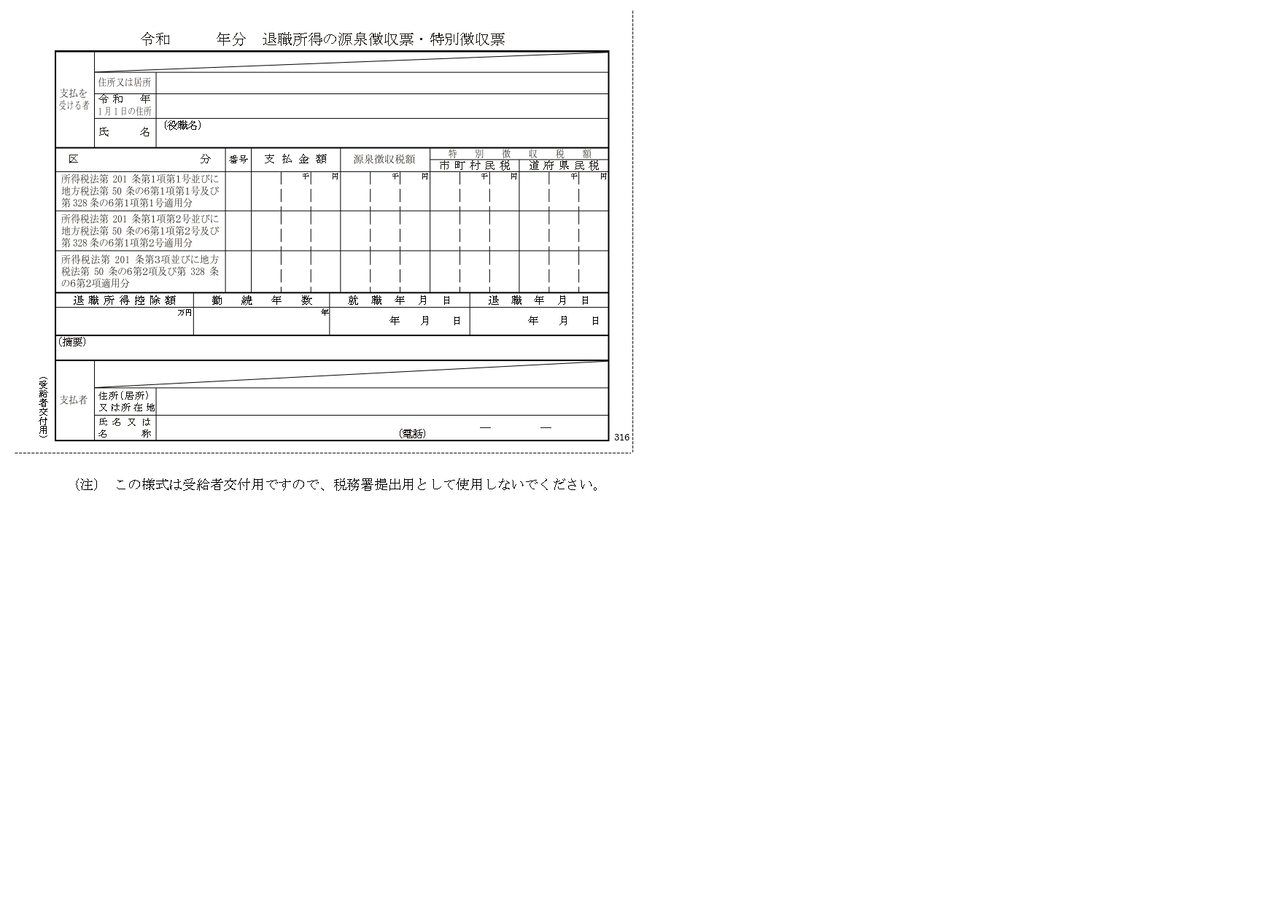
退職所得の源泉徴収票・特別徴収票(サンプル)
令和8年分の退職所得の源泉徴収票の書き方
支払を受ける者・支払者の記載
退職所得の源泉徴収票では、退職金を受け取った人と退職金を支払った会社の情報を、それぞれ所定の欄に記載します。
「支払を受ける者」欄には、退職者の住所または居所、氏名、役職名などを記載します。住所は退職金の支払時点の住所を確認し、氏名や役職名は正確に記載しましょう。
「支払者」欄には、会社の所在地、名称、電話番号などを記載します。法人の場合は正式な法人名を使用し、税務署に提出する源泉徴収票には法人番号も記載します。
また、税務署に提出する源泉徴収票には、退職金を受け取った人のマイナンバーを記載する必要があります。
一方、退職者本人に交付する源泉徴収票には、マイナンバーや法人番号を記載しません。税務署提出用と本人交付用で記載事項が異なるため、注意が必要です。
令和8年分からは一般従業員に支払った退職金も税務署への提出対象となるため、退職者の氏名・住所・マイナンバーなどを適切に管理し、記載漏れがないようにしましょう。
支払金額・源泉徴収税額・特別徴収税額
退職所得の源泉徴収票には、退職金の支払金額、源泉徴収した所得税・復興特別所得税、特別徴収した住民税を記載します。
「支払金額」欄には、退職金の総額を記載します。所得税や住民税を差し引いた手取り額ではなく、税金を控除する前の金額を記載する点に注意しましょう。
「源泉徴収税額」欄には、退職金から源泉徴収した所得税と復興特別所得税の合計額を記載します。
退職者から「退職所得の受給に関する申告書」が提出されている場合は、退職所得控除額などを考慮して源泉徴収税額を計算します。退職金が退職所得控除額以下であれば、源泉徴収税額が0円となる場合もあります。
一方、申告書が提出されていない場合は、原則として退職金の支払金額に20.42%を乗じた金額を源泉徴収します。
また、「特別徴収税額」欄には、退職金から特別徴収した住民税を記載します。住民税は原則として市町村民税6%、道府県民税4%の合計10%ですが、退職所得控除後の課税退職所得金額を基に計算するため、退職金の総額に10%を乗じるわけではありません。
なお、退職所得の源泉徴収票には、一般退職手当等、短期退職手当等、特定役員退職手当等の区分があります。該当する区分に応じて、支払金額や税額を正確に記載しましょう。
退職所得控除額・勤続年数の記載
退職所得の源泉徴収票には、退職金の税額計算に使用した退職所得控除額や勤続年数などを記載します。
退職所得控除額は、原則として次の方法で計算します。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
例えば、勤続年数が15年の場合は600万円、30年の場合は1,500万円が退職所得控除額となります。
勤続年数は、原則として入社日から退職日までの期間を基に計算し、1年未満の端数は1年に切り上げます。例えば、勤続期間が15年3か月の場合、税額計算上の勤続年数は16年です。
源泉徴収票には、退職者の就職年月日・退職年月日・勤続年数などを記載し、退職所得控除額の計算に必要な情報を明らかにします。
なお、障害者となったことに直接基因して退職した場合には、退職所得控除額に100万円を加算する特例があります。
また、同じ年に複数の退職金を受け取った場合や、過去に退職金・確定拠出年金の一時金を受け取っている場合には、勤続期間の重複などによって退職所得控除額の調整が必要になることがあります。
令和8年分では、過去の退職金等の受給状況によって控除額の計算が変わる場合があるため、退職所得の受給に関する申告書などを確認し、正確に記載しましょう。
区分欄・番号欄の記載方法
退職所得の源泉徴収票では、退職金の種類に応じて「一般退職手当等」「短期退職手当等」「特定役員退職手当等」の区分を確認し、それぞれの欄に支払金額や税額を記載します。
一般退職手当等は、通常の退職金に該当するものです。短期退職手当等は、勤続年数5年以下の従業員などに支払う退職金のうち、特定役員退職手当等に該当しないものをいいます。また、特定役員退職手当等は、役員等勤続年数が5年以下の役員等に支払う退職金です。
これらは退職所得の計算方法が異なり、特に短期退職手当等や特定役員退職手当等では、通常の退職金と異なる課税計算が必要になる場合があります。
令和8年分の様式では、退職所得の区分や支払状況を識別するための番号欄も設けられています。番号欄には、国税庁の記載要領に従い、該当する番号を記載します。
退職金の区分を誤ると、退職所得金額や源泉徴収税額の計算にも影響するため、退職者の勤続期間、役員等としての在任期間、退職金の支払内容を確認して記載しましょう。
摘要欄・マイナンバーの取扱い
退職所得の源泉徴収票の「摘要」欄には、退職所得の計算に関係する事項のうち、所定の欄だけでは確認できない情報を記載します。
例えば、同じ年に他の会社から退職金を受け取っている場合や、過去に退職金・確定拠出年金の一時金を受け取っている場合などは、退職所得控除額の調整に関する情報の記載が必要になることがあります。
これらの情報は、退職所得の受給に関する申告書や、他の支払者が発行した源泉徴収票などを確認して記載します。
また、税務署に提出する退職所得の源泉徴収票には、退職金を受け取った人のマイナンバーと、支払者の法人番号または個人番号を記載します。
一方、退職者本人に交付する源泉徴収票には、マイナンバーや支払者の個人番号・法人番号を記載しません。
令和8年分からは一般従業員の退職金も税務署への提出対象となるため、マイナンバーの収集・管理や、提出用と本人交付用の書類の区別に注意しましょう。
退職所得の源泉徴収票で間違えやすいポイント
退職所得の受給に関する申告書がない場合
退職金を支払う際は、原則として退職者から「退職所得の受給に関する申告書」を提出してもらいます。
この申告書が提出されている場合は、勤続年数に応じた退職所得控除額などを考慮して所得税を計算します。
一方、申告書が提出されていない場合は、退職所得控除を適用せず、退職金の支払金額に対して一律20.42%の所得税・復興特別所得税を源泉徴収する必要があります。
例えば、退職金500万円について申告書の提出がない場合、源泉徴収税額は102万1,000円となります。
申告書がない場合でも、退職所得の源泉徴収票の作成・交付や税務署への提出が不要になるわけではありません。
なお、退職者は確定申告を行うことで、退職所得控除などを適用し、源泉徴収された所得税の還付を受けられる場合があります。
退職金を支払う会社は、退職前に申告書の提出状況を確認し、源泉徴収税額の計算誤りを防ぐことが重要です。
勤続5年以下の役員・従業員の退職金
勤続年数が5年以下の役員や従業員に退職金を支払う場合は、通常の退職金とは所得税の計算方法が異なるため注意が必要です。
役員等勤続年数が5年以下の役員等に支払う「特定役員退職手当等」は、退職所得控除後の金額に対する2分の1課税が適用されません。
例えば、役員等勤続年数が5年で退職金1,000万円を受け取った場合、退職所得控除額は200万円となり、課税退職所得金額は800万円です。
一方、勤続年数が5年以下の一般従業員に支払う「短期退職手当等」は、退職所得控除後の金額が300万円を超える場合、その超える部分には2分の1課税が適用されません。
例えば、勤続年数5年の従業員に退職金1,000万円を支払った場合、退職所得控除額は200万円となり、課税退職所得金額は650万円です。
なお、役員と従業員の両方の期間がある場合などは、退職金の区分や勤続期間の計算が複雑になることがあります。
令和8年分の退職所得の源泉徴収票を作成する際は、役員等としての在任期間や従業員としての勤続期間を確認し、適切な区分で支払金額・源泉徴収税額を記載しましょう。
同じ年に複数の退職金を受け取った場合
同じ年に複数の会社から退職金を受け取った場合や、退職金と企業年金の一時金を受け取った場合は、退職所得控除額の計算に注意が必要です。
退職所得控除は、退職金を支払う会社ごとに無条件で適用できるものではありません。同じ年に複数の退職金を受け取った場合は、原則として退職金を合算し、勤続期間の重複などを考慮して退職所得控除額を計算します。
例えば、同じ年にA社から退職金500万円、B社から退職金300万円を受け取った場合、それぞれの退職金に対して退職所得控除を別々に適用すると、税額の計算を誤る可能性があります。
そのため、後から退職金を支払う会社は、退職者から「退職所得の受給に関する申告書」と、先に支払われた退職金の源泉徴収票などを提出してもらい、支払金額や勤続期間を確認する必要があります。
また、過去に退職金や確定拠出年金の老齢一時金を受け取っている場合も、一定の期間内であれば退職所得控除額の調整が必要になることがあります。
令和8年分の退職所得の源泉徴収票を作成する際は、他の退職金の受給状況を確認し、源泉徴収税額や摘要欄の記載に誤りがないよう注意しましょう。
死亡退職金を支払った場合
従業員や役員が死亡し、会社が遺族に死亡退職金を支払った場合は、通常の退職金とは税務上の取扱いが異なります。
死亡後3年以内に支給が確定した死亡退職金は、原則として所得税ではなく相続税の課税対象となります。そのため、通常の「退職所得の源泉徴収票」は作成せず、「退職手当金等受給者別支払調書」の提出対象となるかを確認します。
この場合、死亡退職金には相続税の非課税限度額が設けられており、相続人が受け取った死亡退職金については、原則として「500万円×法定相続人の数」までが非課税となります。
一方、死亡後3年を超えてから支給が確定した死亡退職金は、原則として遺族の一時所得として所得税の課税対象となります。
なお、生前に支給が確定していた退職金を死亡後に支払う場合は、死亡退職金とは取扱いが異なるため注意が必要です。
死亡退職金を支払う際は、死亡日、退職金の支給確定日、受取人などを確認し、適切な税務処理と法定調書の作成を行いましょう。
退職所得の源泉徴収票に関するよくある質問
一般従業員の退職金も税務署への提出が必要ですか?
はい。令和8年1月1日以後に支払う退職金からは、法人役員だけでなく、一般従業員についても退職所得の源泉徴収票を税務署へ提出する必要があります。
定年退職や自己都合退職の場合も対象となり、源泉徴収税額が0円でも原則として提出が必要です。
なお、退職者本人への源泉徴収票の交付は、従来どおり必要です。
退職金が少額でも源泉徴収票の作成は必要ですか?
はい。退職金の金額が少額でも、退職所得の源泉徴収票の作成・交付が必要です。
退職所得控除の範囲内で所得税の源泉徴収税額が0円となる場合も同様です。
令和8年分からは、一般従業員の退職金も税務署への提出対象となるため、退職金の金額や源泉徴収税額にかかわらず、原則として提出が必要です。
源泉徴収税額が0円でも提出が必要ですか?
はい。退職所得控除により源泉徴収税額が0円となった場合でも、退職所得の源泉徴収票の作成・提出が必要です。
令和8年分からは、法人役員だけでなく一般従業員の退職金も税務署への提出対象となりました。
退職金の金額や源泉徴収税額にかかわらず、原則として税務署への提出と退職者本人への交付が必要です。
退職所得の源泉徴収票を電子交付できますか?
はい。退職所得の源泉徴収票は、退職者本人の事前承諾など、一定の要件を満たせば電子交付できます。
例えば、PDFファイルをメールで送信したり、給与計算システムからダウンロードできるようにしたりする方法があります。
ただし、退職者から書面での交付を求められた場合は、原則として紙の源泉徴収票を交付する必要があります。
なお、電子交付する源泉徴収票にもマイナンバーは記載しません。
法人顧問に強いの税理士をお探しなら
関連記事
※ 本内容は掲載時の法令等に基づき記載しています。法令改正等で変更になっていることもありますので、最寄りの税務署又は税理士に確認して下さい。本内容に関する責任は一切負いかねます。