税理士変更・法人顧問・freee導入・融資相談に対応 決算申告から経営相談までワンストップでサポート
千葉県で税理士変更・法人顧問・融資相談なら
税理士法人リアドリ(税理士変更・法人顧問・freee・融資に強い)
融資支援成功率95%超
freee5つ星認定アドバイザー
税理士・専門スタッフ在籍15名
ご相談実績 毎月30件超
定休日:土日・祝日
不動産の使用料等の支払調書の書き方・提出期限・記載例【令和8年分】
不動産の使用料等の支払調書とは
支払調書の役割と作成対象
「不動産の使用料等の支払調書」とは、法人などが事務所や店舗の家賃、土地の地代、礼金、更新料などを支払った場合に、その支払金額や支払先の情報を税務署へ報告するための書類です。
支払調書は、税務署が不動産の賃貸収入などを把握するための法定調書の一つです。
主な対象となる支払いは、次のとおりです。
-
事務所・店舗・倉庫などの家賃
-
土地の地代や借地料
-
不動産の賃貸借に伴う礼金・更新料
-
借地権の設定に伴う権利金
-
返還されないことが確定した敷金・保証金
ただし、すべての家賃や地代について支払調書を提出するわけではありません。
原則として、同じ支払先への年間支払金額が15万円を超える場合に提出対象となります。
また、個人の大家に支払う家賃や地代は提出対象となりますが、法人に支払う通常の家賃・賃借料については、原則として提出する必要がありません。ただし、法人への礼金や更新料などは提出対象となる場合があります。
なお、一般の個人事業主は原則として提出義務がなく、不動産業者である個人についても、一定の要件を満たす場合に限られます。
令和8年分(2026年分)の支払調書は、原則として令和9年2月1日(月)までに所轄税務署へ提出します。
提出義務がある法人・個人事業主
「不動産の使用料等の支払調書」を提出する義務があるのは、原則として、不動産の使用料等を支払う法人と、不動産業者である個人事業主です。
法人については、株式会社や合同会社だけでなく、税理士法人なども対象となります。業種や会社の規模に関係なく、事務所・店舗の家賃や土地の地代などを支払っている場合は、提出の要否を確認する必要があります。一方、一般の個人事業主は、事業用の事務所や店舗を借りていても、原則として提出義務はありません。また、不動産業者である個人事業主でも、主に建物の賃貸借の代理や仲介を行っている場合は、提出義務の対象外となります。
なお、提出義務がある場合でも、すべての支払いについて提出するわけではありません。同じ支払先への年間支払金額が15万円を超えるかどうかや、支払先が個人か法人かによって判断します。
令和8年分の不動産の使用料等の支払調書の提出対象
年間15万円超の提出基準
「不動産の使用料等の支払調書」は、同じ支払先に対する令和8年(2026年)中の支払金額の合計が15万円を超える場合に、原則として税務署への提出が必要です。
例えば、個人の大家に事務所の家賃を毎月5万円支払っている場合、年間支払額は60万円となるため、提出対象となります。一方、年間支払額が15万円以下であれば、原則として提出する必要はありません。
提出基準は物件ごとではなく、支払先ごとに判定します。同じ大家から複数の物件を借りている場合は、それぞれの家賃や地代などを合計して判断します。家賃だけでなく、礼金や更新料なども判定対象に含まれます。
法人に支払う通常の家賃や賃借料は、年間15万円を超えていても原則として提出不要です。ただし、法人への権利金や更新料などは提出対象となる場合があります。
個人大家への家賃・地代の支払い
法人が個人の大家に事務所や店舗の家賃、土地の地代などを支払った場合、同じ支払先への年間支払金額が15万円を超えると、原則として「不動産の使用料等の支払調書」の提出が必要です。
例えば、個人所有の事務所を月額10万円で借りている場合、年間支払額は120万円となるため、提出対象となります。家賃や地代だけでなく、礼金や更新料、返還されないことが確定した敷金・保証金なども対象に含まれます。
なお、大家が個人であっても、管理会社を通じて家賃を支払っている場合があります。この場合は、管理会社が単に集金を代行しているのか、転貸人として賃貸しているのかを確認し、実際の支払先を判断する必要があります。
法人大家への家賃は原則提出不要
法人が所有する事務所や店舗、土地などを借りて家賃や地代を支払っている場合、原則として「不動産の使用料等の支払調書」を提出する必要はありません。
例えば、株式会社が所有する事務所を月額20万円で借りている場合、年間支払額が240万円であっても、通常の家賃については提出不要です。
ただし、法人への支払いでも、礼金・更新料・権利金などは提出対象となります。同じ法人への年間支払金額が15万円を超える場合は、支払調書の提出が必要です。
なお、家賃を管理会社に振り込んでいる場合でも、大家が個人であれば提出対象となることがあります。振込先だけで判断せず、賃貸借契約書などで貸主が個人か法人かを確認しましょう。
礼金・更新料・権利金・敷金の取扱い
「不動産の使用料等の支払調書」は、家賃や地代だけでなく、不動産の賃貸借に伴う礼金・更新料・権利金なども提出対象となります。
礼金や更新料は、個人・法人のいずれに支払った場合でも、同じ支払先への年間支払金額が15万円を超えると、原則として提出が必要です。
一方、敷金や保証金は、契約終了時に返還されるものであれば、原則として提出対象になりません。ただし、契約時から返還されないことが決まっている部分や、後に返還不要となることが確定した部分は、提出対象となります。
例えば、敷金50万円のうち20万円が契約時から返還されない場合、その20万円が対象となります。
なお、法人に支払う通常の家賃は提出不要ですが、礼金や更新料などは対象となるため、支払内容を区分して判断することが重要です。
不動産の使用料等の支払調書の提出期限と提出方法
令和8年分の提出期限は令和9年2月1日
令和8年分(2026年分)の「不動産の使用料等の支払調書」の提出期限は、令和9年(2027年)2月1日(月)です。
法定調書の提出期限は原則として翌年1月31日ですが、令和9年1月31日は日曜日に当たるため、翌日の2月1日が期限となります。
提出先は、原則として支払事務を取り扱う事務所や事業所の所在地を管轄する税務署です。
提出する際は、「給与所得の源泉徴収票等の法定調書合計表」も併せて作成・提出します。
家賃や地代だけでなく、礼金・更新料などの支払状況も確認し、提出期限までに必要な支払調書を作成しましょう。
e-Tax・書面による提出と電子提出義務
「不動産の使用料等の支払調書」は、e-Taxによる電子提出または書面で税務署へ提出できます。
e-Taxを利用する場合は、e-Taxソフト(WEB版)で支払調書を作成・送信できるほか、会計ソフトなどで作成したCSVデータを取り込んで提出することも可能です。
なお、令和9年(2027年)1月1日以後は、法定調書の電子提出義務の基準が従来の100枚以上から30枚以上に引き下げられます。
具体的には、令和7年(2025年)中に提出すべきであった「不動産の使用料等の支払調書」が30枚以上の場合、令和8年分はe-Tax、認定クラウド等または光ディスク等による提出が必要となり、書面では提出できません。
提出枚数は法定調書の種類ごとに判定するため、給与所得の源泉徴収票などと合算する必要はありません。
電子提出義務の対象外であっても、事務負担の軽減や提出履歴の管理のため、e-Taxの利用をおすすめします。
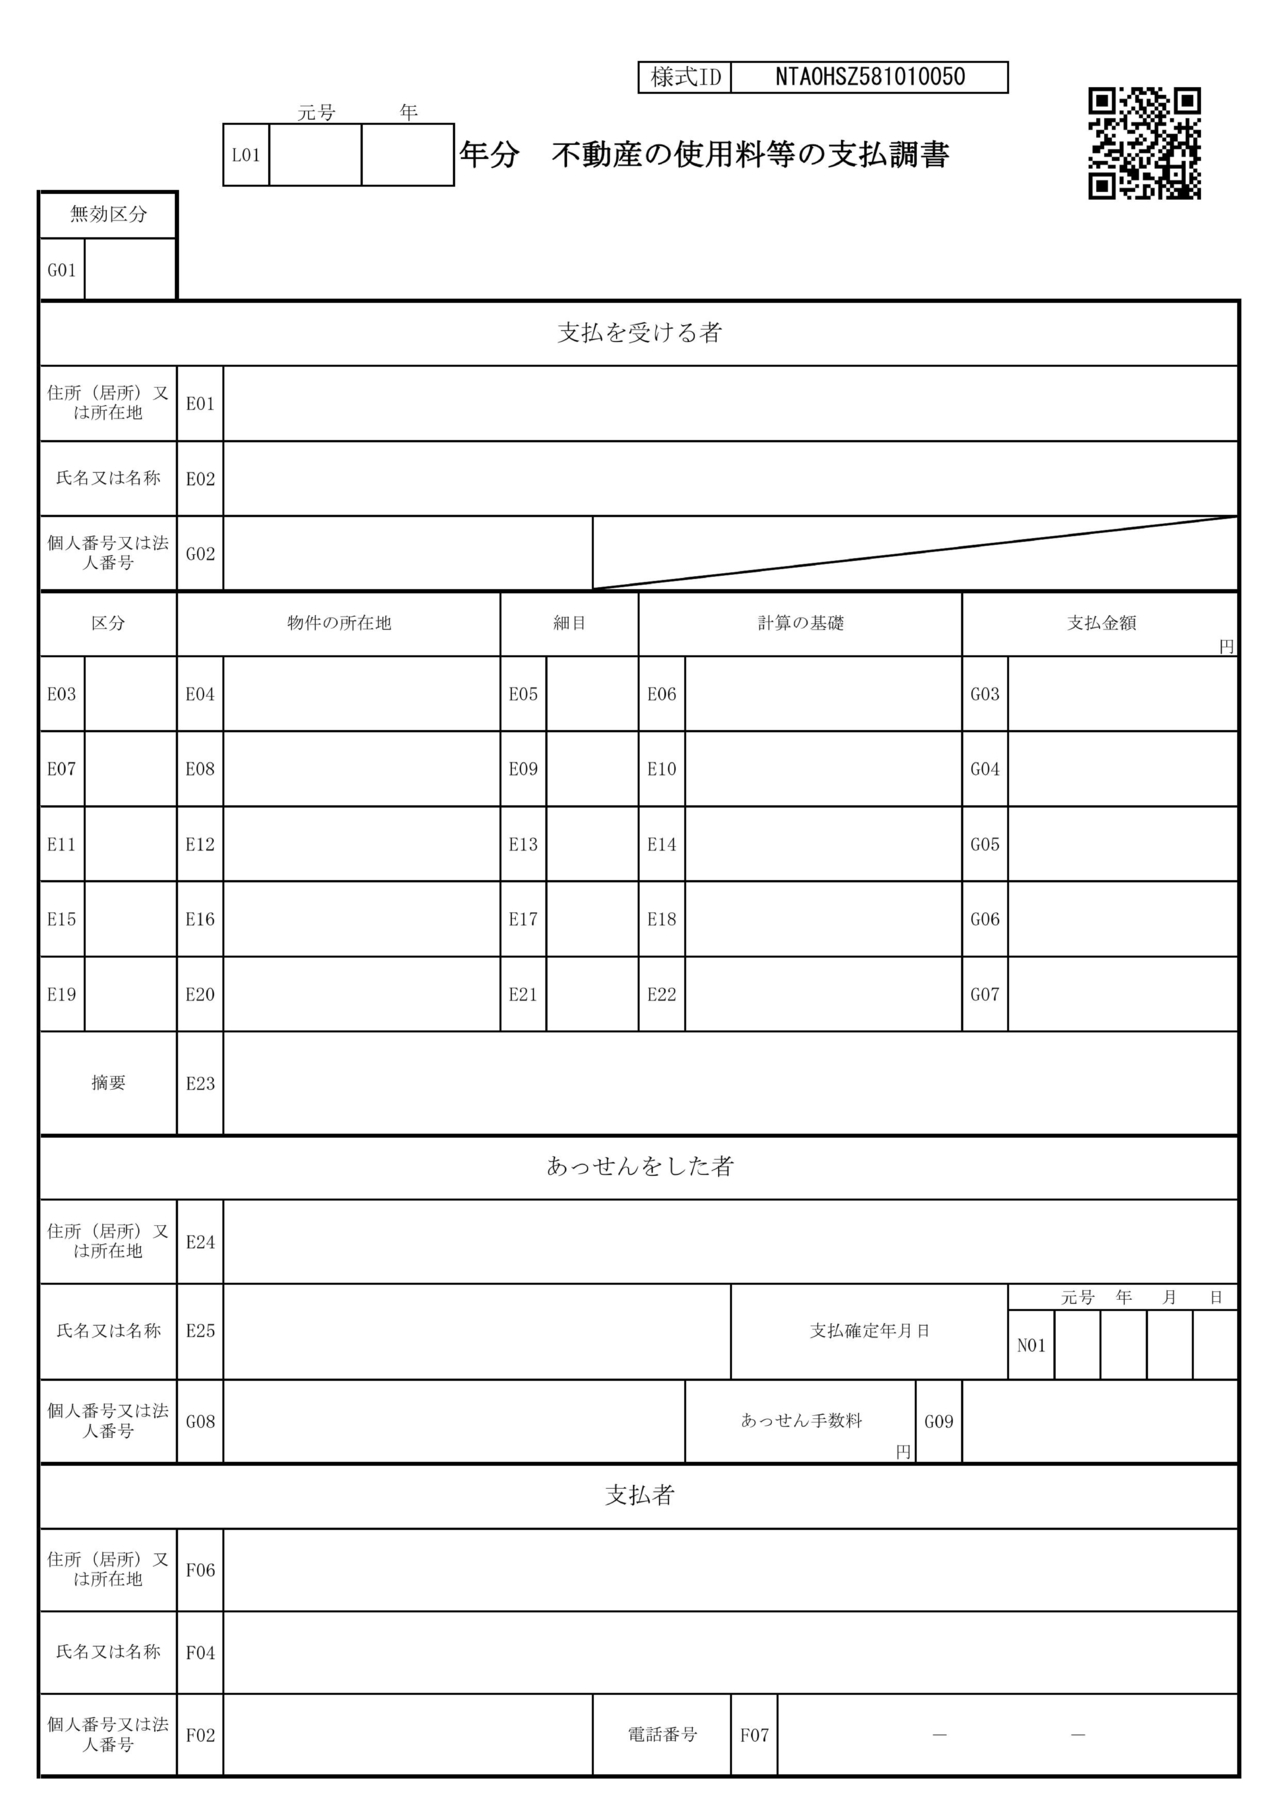
不動産の使用料等の支払調書(サンプル)
不動産の使用料等の支払調書の書き方
支払を受ける者・区分・物件所在地の記載
「不動産の使用料等の支払調書」には、家賃や地代などの支払先と、対象となる不動産の情報を記載します。
「支払を受ける者」欄には、大家や地主の住所・氏名を記載します。支払先が法人の場合は、法人の所在地・名称を記載します。管理会社が家賃を集金している場合でも、原則として実際に賃料を受け取る権利を持つ貸主を記載します。
「区分」欄には、支払内容に応じて「家賃」「地代」「更新料」「権利金」などを記載します。
「物件の所在地」欄には、賃借している事務所・店舗・土地などの所在地を記載します。支払先の住所とは異なる場合があるため、賃貸借契約書などで確認しましょう。
なお、同じ支払先に複数の物件について支払っている場合は、物件や支払内容ごとに区分して記載します。
細目・計算の基礎・支払金額の記載
「細目」欄には、支払対象となる不動産の種類や用途を記載します。例えば、「事務所」「店舗」「土地」「駐車場」など、支払内容がわかるように記載します。
「計算の基礎」欄には、家賃や地代の月額、対象期間などを記載します。例えば、月額10万円の事務所を1年間借りている場合は、「月額100,000円、12か月」などと記載します。
「支払金額」欄には、令和8年(2026年)中に支払が確定した家賃や地代などの合計額を記載します。年末時点で未払いとなっている金額も含め、未払金額は内書きで記載します。
なお、消費税額が請求書などで明確に区分されている場合は、税抜金額で記載することもできます。
礼金や更新料などを支払っている場合は、通常の家賃と区分して記載し、賃貸借契約書や請求書と金額が一致しているか確認しましょう。
摘要欄・マイナンバーの取扱い
「摘要」欄には、支払調書の記載内容について補足が必要な事項を記載します。
例えば、不動産の使用料等をあっせんした者がいる場合で、所定の要件に該当するときは、あっせんした者の住所・氏名や、あっせん手数料の金額などを記載します。
また、「支払を受ける者」欄には、支払先が個人の場合はマイナンバー(個人番号)、法人の場合は法人番号を記載します。
個人の大家からマイナンバーの提供を受ける際は、利用目的を明示し、法令に従って本人確認を行う必要があります。
なお、支払調書を大家などの支払先に交付する場合、マイナンバーを記載してはいけません。税務署提出用と支払先交付用を区別し、個人情報の取扱いに注意しましょう。
不動産の使用料等の支払調書で間違えやすいポイント
消費税を含めた年間15万円超の判定
「不動産の使用料等の支払調書」の提出基準となる年間15万円超の判定は、原則として消費税・地方消費税を含めた金額で行います。
ただし、賃貸借契約書や請求書などで消費税額が明確に区分されている場合は、税抜金額で判定することも認められています。
例えば、事務所の年間家賃が税抜14万円、消費税1万4,000円の場合、税込金額は15万4,000円となります。消費税額が明確に区分されていれば、税抜14万円で判定できるため、原則として提出不要です。
一方、消費税額が区分されていなければ、税込15万4,000円で判定するため、提出対象となります。
なお、土地の地代や住宅の家賃など、消費税が非課税となる取引もあります。支払内容ごとに消費税の課税関係を確認し、年間支払金額を判定しましょう。
未払家賃・管理会社を通じた支払い
「不動産の使用料等の支払調書」には、令和8年(2026年)中に支払が確定した家賃や地代を記載します。年末時点で未払いとなっている家賃も支払金額に含め、未払金額は内書きで記載します。
また、管理会社を通じて家賃を支払っている場合は、実際の貸主が誰なのかを確認する必要があります。
例えば、個人の大家が所有する事務所について、管理会社が家賃を集金しているだけであれば、原則として個人の大家を支払先として支払調書を作成します。
一方、管理会社が物件を借り上げ、自ら貸主として転貸している場合は、管理会社が支払先となります。管理会社が法人であれば、通常の家賃は原則として提出不要です。
振込先の名義だけで判断せず、賃貸借契約書などで貸主と契約形態を確認しましょう。
駐車場代・短期利用料の取扱い
駐車場代や短期間の不動産利用料も、「不動産の使用料等の支払調書」の提出対象となる場合があります。
例えば、法人が個人の地主から月極駐車場を借りている場合、年間支払金額が15万円を超えると、原則として提出が必要です。
また、事務所や店舗を短期間だけ借りた場合でも、利用期間の長さだけで提出対象外になるわけではありません。支払内容と年間支払金額によって判断します。
ただし、時間貸し駐車場や貸会議室などの利用料は、単なる不動産の賃借料ではなく、施設の利用サービスに対する料金と考えられる場合があります。
そのため、駐車場代や短期利用料を一律に判断せず、契約内容やサービスの実態を確認することが重要です。
不動産の使用料等の支払調書に関するよくある質問
個人大家への家賃が月額1万円でも提出が必要ですか?
個人の大家に支払う家賃が月額1万円の場合、1年間の支払金額は12万円となるため、原則として「不動産の使用料等の支払調書」の提出は不要です。
提出基準は、同じ支払先への年間支払金額が15万円を超えるかどうかで判定します。
ただし、同じ大家に礼金や更新料を支払っている場合や、複数の物件を借りている場合は、それらの金額も合計して判断します。
例えば、年間家賃12万円に加えて更新料5万円を支払った場合、年間支払金額は17万円となるため、提出対象となります。
法人大家に家賃を支払った場合は提出不要ですか?
はい。法人の大家に支払う通常の家賃や地代については、年間支払金額が15万円を超えていても、原則として「不動産の使用料等の支払調書」の提出は不要です。
例えば、株式会社が所有する事務所を月額20万円で借りている場合、年間家賃が240万円でも提出する必要はありません。
ただし、法人に支払う礼金・更新料・権利金などは提出対象となります。これらの年間支払金額が15万円を超える場合は、原則として提出が必要です。
なお、管理会社が法人であっても、実際の貸主が個人の場合は提出対象となることがあります。賃貸借契約書で貸主を確認しましょう。
駐管理会社に家賃を支払っている場合は?
管理会社に家賃を振り込んでいる場合でも、管理会社が単に集金を代行しているだけであれば、原則として実際の貸主を支払先として判断します。
例えば、個人の大家が所有する事務所について、法人の管理会社に毎月家賃を振り込んでいる場合、年間支払金額が15万円を超えれば、原則として個人の大家を支払先とする支払調書の提出が必要です。
一方、管理会社が物件を借り上げ、自ら貸主として転貸している場合は、管理会社が支払先となります。管理会社が法人であれば、通常の家賃については原則として提出不要です。
振込先の名義だけで判断せず、賃貸借契約書などで貸主と契約形態を確認しましょう。
大家への支払調書の交付は必要ですか?
「不動産の使用料等の支払調書」は、税務署へ提出するための書類であり、大家や地主などの支払先に交付する法律上の義務はありません。
そのため、税務署への提出が必要な場合でも、大家に支払調書を渡す必要はありません。
ただし、大家から確定申告などに利用するために交付を求められた場合は、任意で交付することができます。
なお、大家に交付する支払調書には、マイナンバー(個人番号)を記載してはいけません。
税務署提出用と大家への交付用では、マイナンバーの取扱いが異なるため、交付する際は十分に注意しましょう。
法人顧問に強いの税理士をお探しなら
関連記事
※ 本内容は掲載時の法令等に基づき記載しています。法令改正等で変更になっていることもありますので、最寄りの税務署又は税理士に確認して下さい。本内容に関する責任は一切負いかねます。