税理士変更・法人顧問・freee導入・融資相談に対応 決算申告から経営相談までワンストップでサポート
千葉県で税理士変更・法人顧問・融資相談なら
税理士法人リアドリ(税理士変更・法人顧問・freee・融資に強い)
融資支援成功率95%超
freee5つ星認定アドバイザー
税理士・専門スタッフ在籍15名
ご相談実績 毎月30件超
定休日:土日・祝日
不動産等の売買又は貸付けのあっせん手数料の支払調書の書き方・提出対象・提出期限【令和8年分】
不動産等の売買又は貸付けのあっせん手数料の支払調書とは
支払調書の役割と作成対象
「不動産等の売買又は貸付けのあっせん手数料の支払調書」とは、法人などが不動産の売買や賃貸借に伴って仲介手数料を支払った場合に、支払先や支払金額などを税務署へ報告するための書類です。
税務署が不動産取引に伴う仲介手数料の支払状況を把握するための法定調書の一つで、主に次のような支払いが対象となります。
-
土地や建物の購入時に支払う仲介手数料
-
不動産の売却時に支払う仲介手数料
-
事務所・店舗などの賃借時に支払う仲介手数料
-
土地や建物を貸し付ける際に支払う仲介手数料
-
借地権などの権利の売買・貸付けに伴う仲介手数料
原則として、同じ仲介業者への年間支払金額が15万円を超える場合に提出対象となります。
仲介業者が個人の場合だけでなく、法人の不動産会社に支払った場合も対象です。
なお、すべての仲介手数料について提出が必要になるわけではありません。提出義務者は原則として法人や不動産業者である個人などに限られ、一般の個人が自宅を購入・賃借した場合は通常、提出義務はありません。
提出義務がある法人・個人事業主
「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出義務があるのは、原則として、不動産の売買や賃貸借に伴う仲介手数料を支払う法人と、不動産業者である個人事業主です。
法人については、株式会社や合同会社、税理士法人などが対象となり、業種や会社の規模に関係なく、仲介手数料を支払った場合は提出の要否を確認する必要があります。
一方、一般の個人事業主が事業用の事務所や店舗を借りる際に仲介手数料を支払っても、原則として提出義務はありません。
また、不動産業者である個人事業主でも、主に建物の賃貸借の代理や仲介を行っている場合は、提出義務の対象外となります。
なお、提出義務がある場合でも、すべての仲介手数料について提出するわけではありません。同じ仲介業者への年間支払金額が15万円を超えるかどうかで判定します。
令和8年分のあっせん手数料の支払調書の提出対象
年間15万円超の提出基準
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、同じ仲介業者に対する令和8年(2026年)中の支払金額の合計が15万円を超える場合に、原則として税務署への提出が必要です。
例えば、法人が不動産会社に事務所の賃借に伴う仲介手数料22万円を支払った場合は、提出対象となります。一方、年間支払金額が15万円以下であれば、原則として提出不要です。
提出基準は取引ごとではなく、支払先ごとに判定します。同じ不動産会社に複数の仲介手数料を支払った場合は、それぞれの金額を合計して判断します。
また、仲介業者が個人か法人かによる違いはなく、いずれも提出対象となります。
なお、15万円超の判定は原則として消費税込みの金額で行いますが、消費税額が請求書などで明確に区分されている場合は、税抜金額で判定することも認められています。
法人の不動産会社への仲介手数料
不動産等の売買又は貸付けのあっせん手数料の支払調書は、個人の仲介業者だけでなく、法人の不動産会社に支払った仲介手数料も提出対象となります。
例えば、法人が土地や建物を購入する際に不動産会社へ仲介手数料100万円を支払った場合や、事務所を借りる際に仲介手数料22万円を支払った場合は、原則として支払調書の提出が必要です。
提出基準は、同じ不動産会社に対する年間支払金額の合計が15万円を超えるかどうかで判定します。
なお、法人に支払う通常の家賃は「不動産の使用料等の支払調書」の提出対象外ですが、法人の不動産会社に支払う仲介手数料は取扱いが異なります。
また、他の不動産関連の支払調書に仲介業者の情報や手数料などを所定の方法で記載して提出した場合は、あっせん手数料の支払調書を省略できることがあります。
売買・賃貸借の仲介手数料の取扱い
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、不動産の売買だけでなく、賃貸借に伴う仲介手数料も提出対象となります。
売買の場合は、土地や建物を購入・売却する際に不動産会社へ支払う仲介手数料が対象です。例えば、法人が事業用の土地を購入し、不動産会社へ100万円の仲介手数料を支払った場合は、原則として提出が必要です。
賃貸借の場合は、事務所・店舗・倉庫などを借りる際や、所有する不動産を貸し付ける際に支払う仲介手数料が対象となります。
例えば、法人が事務所を借りる際に仲介手数料22万円を支払った場合も、提出対象です。
なお、支払調書の対象となるのは仲介手数料であり、家賃や敷金などとは区別して判定します。
紹介料・業務委託料などの取扱い
不動産等の売買又は貸付けのあっせん手数料の支払調書は、「仲介手数料」という名称で支払ったものだけが対象ではありません。
紹介料、業務委託料、コンサルタント料などの名目で支払った場合でも、実質的に不動産の売買や賃貸借を仲介した対価であれば、支払調書の提出対象となります。
例えば、不動産の購入希望者を紹介してもらい、売買契約の成立に伴って紹介料を支払った場合などは、実際の業務内容に応じて提出の要否を判断する必要があります。
一方、不動産の管理業務や物件調査、契約書の作成など、仲介とは異なる業務に対する報酬は、原則としてこの支払調書の対象にはなりません。
支払先ごとの年間支払金額が15万円を超える場合は、請求書の名称だけで判断せず、契約内容や業務の実態を確認しましょう。
あっせん手数料の支払調書の提出期限と提出方法
令和8年分の提出期限は令和9年2月1日
令和8年分(2026年分)の「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出期限は、令和9年(2027年)2月1日(月)です。
法定調書の提出期限は原則として翌年1月31日ですが、令和9年1月31日は日曜日に当たるため、翌日の2月1日が提出期限となります。
提出対象となるのは、令和8年1月1日から12月31日までに支払いが確定した仲介手数料です。年末時点で未払いであっても、支払金額が確定しているものは対象に含まれます。
支払調書は、「給与所得の源泉徴収票等の法定調書合計表」と併せて、支払事務を取り扱う事務所等の所在地を所轄する税務署へ提出します。
提出期限直前に慌てないよう、年間の仲介手数料を支払先ごとに集計し、提出対象となる取引を早めに確認しておきましょう。
e-Tax・書面による提出と電子提出義務
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、e-Taxによる電子提出のほか、書面を税務署へ提出する方法もあります。
e-Taxでは、支払調書を画面上で作成するほか、会計ソフトなどで作成したCSVデータを取り込んで提出することもできます。
ただし、令和9年(2027年)1月1日以後は、電子提出義務の判定基準が従来の100枚以上から30枚以上に引き下げられます。
令和8年分の支払調書については、令和7年中に提出すべきであった同じ種類の法定調書が30枚以上の場合、e-Tax、認定クラウド等または光ディスク等による提出が必要となり、書面では提出できません。
この30枚以上の判定は法定調書の種類ごとに行うため、給与所得の源泉徴収票や他の支払調書との合計枚数では判定しません。
提出方法を事前に確認し、電子提出が必要な場合は早めに準備しておきましょう。
不動産等の売買又は貸付けの
あっせん手数料の支払調書(サンプル)
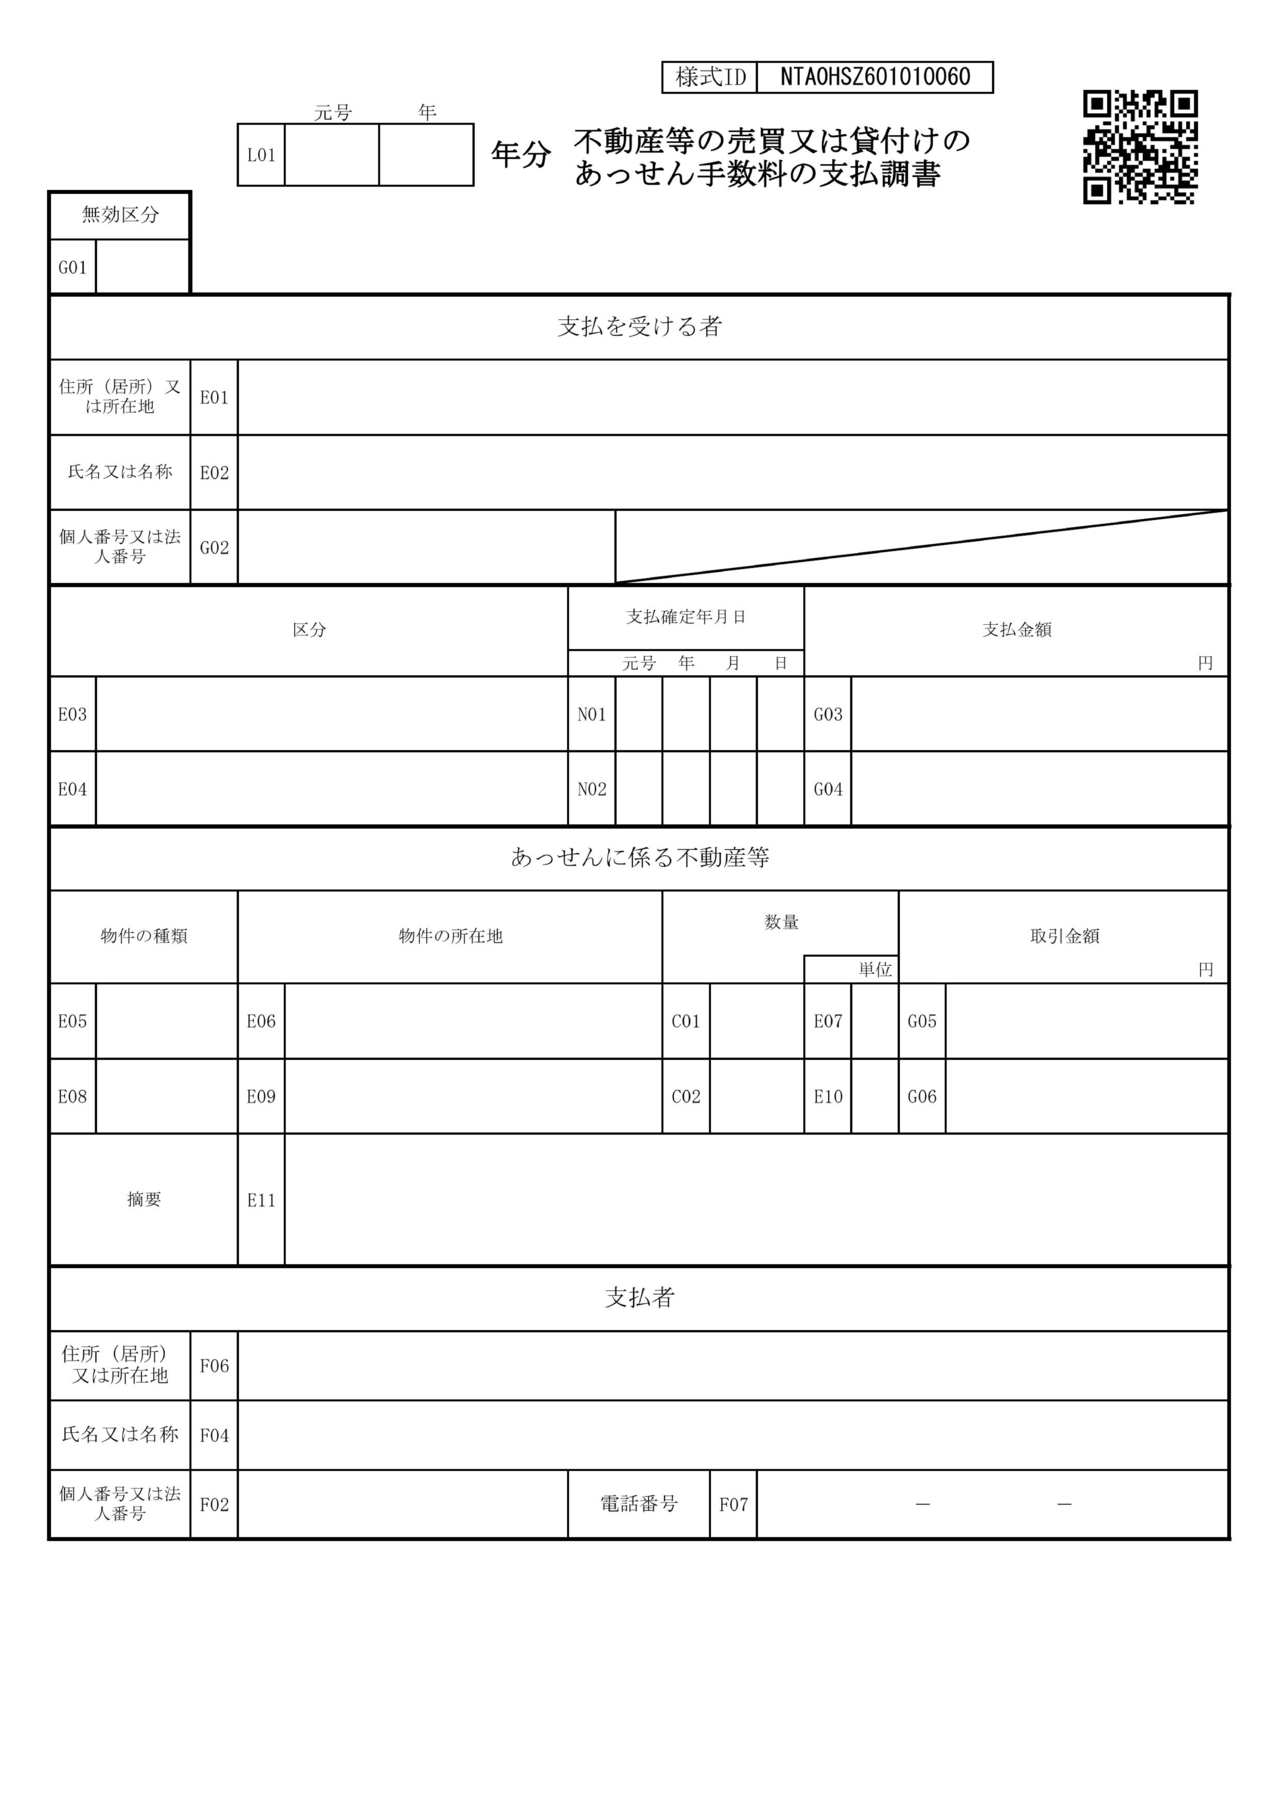
不動産等の売買又は貸付けのあっせん手数料の支払調書の書き方
支払を受ける者・区分の記載
「支払を受ける者」欄には、不動産の売買や賃貸借を仲介し、手数料を受け取った不動産会社や個人事業主の住所・所在地、氏名または名称を記載します。
住所や名称は、支払調書を作成する時点の情報を、契約書や請求書などで確認して記載します。また、個人の場合はマイナンバー、法人の場合は法人番号を記載します。
「区分」欄には、仲介した取引の内容に応じて、次のように記載します。
-
譲渡:土地や建物を売却した場合
-
譲受け:土地や建物を購入した場合
-
貸付け:土地や建物を貸した場合
-
借受け:土地や建物を借りた場合
例えば、法人が事務所を借りる際に不動産会社へ仲介手数料を支払った場合は、「借受け」と記載します。
区分を誤ると取引内容が正しく伝わらないため、売買契約書や賃貸借契約書などで取引内容を確認して記載しましょう。
支払金額・未払手数料の記載
「支払金額」欄には、令和8年(2026年)中に支払いが確定した不動産の売買や賃貸借に伴う仲介手数料の合計額を記載します。
実際に支払った金額だけでなく、年末時点で未払いとなっている仲介手数料も、支払いが確定していれば含める必要があります。
例えば、仲介手数料33万円のうち、令和8年中に22万円を支払い、残り11万円を翌年に支払う場合は、支払金額欄に33万円と記載し、未払金額11万円を内書きします。
また、消費税等を含めた金額を記載するのが原則ですが、消費税額が明確に区分されている場合は、税抜金額で記載することも認められています。
請求書や支払明細書などを確認し、支払済みの金額だけでなく、未払手数料の計上漏れにも注意しましょう。
物件の種類・所在地・数量・取引金額の記載
「物件の種類」欄には、仲介の対象となった不動産について、「土地」「建物」「借地権」などの区分を記載します。
「物件の所在地」欄には、対象となる土地や建物の所在地を記載します。仲介業者の所在地ではなく、実際に取引した不動産の所在地を記載する点に注意しましょう。
「数量」欄には、土地の場合は面積(㎡)、建物の場合は床面積(㎡)などを記載します。
「取引金額」欄には、仲介手数料の金額ではなく、不動産の売買代金や賃貸借に係る取引金額を記載します。賃貸借の場合は、原則として月額賃料を記載します。
例えば、法人が月額賃料20万円の事務所を借り、仲介手数料22万円を支払った場合は、取引金額に20万円、支払金額に22万円を記載します。
売買契約書や賃貸借契約書、仲介手数料の請求書などを確認し、物件情報と金額を正確に記載しましょう。
マイナンバー・法人番号の取扱い
「不動産等の売買又は貸付けのあっせん手数料の支払調書」には、仲介手数料を受け取った相手方のマイナンバー(個人番号)または法人番号を記載する必要があります。
支払先が個人事業主の場合は、本人からマイナンバーの提供を受け、本人確認を行ったうえで記載します。
支払先が法人の不動産会社の場合は、13桁の法人番号を記載します。法人番号は国税庁の法人番号公表サイトなどで確認できます。
また、支払調書には、支払者自身のマイナンバーまたは法人番号も記載します。
なお、税務署に提出する支払調書にはマイナンバーを記載しますが、仲介業者へ任意で写しを交付する場合は、マイナンバーを記載してはいけません。
マイナンバーは重要な個人情報であるため、取得・保管・廃棄についても適切に管理しましょう。
あっせん手数料の支払調書で間違えやすいポイント
消費税を含めた年間15万円超の判定
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、同じ仲介業者への年間支払金額が15万円を超える場合に提出が必要です。
この15万円超の判定は、原則として消費税および地方消費税を含めた金額で行います。
ただし、請求書などで仲介手数料の本体価格と消費税額が明確に区分されている場合は、税抜金額で判定することも認められています。
例えば、仲介手数料が税抜14万円、消費税1万4,000円、税込15万4,000円の場合、税込金額では15万円を超えるため提出対象となりますが、消費税額が明確に区分されていれば、税抜14万円で判定し、提出不要とすることができます。
なお、年間15万円ちょうどの場合も提出不要です。
提出漏れや不要な提出を防ぐため、仲介手数料の請求書を確認し、支払先ごとに年間の金額を集計しましょう。
他の支払調書に記載した場合の提出省略
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、一定の条件を満たす場合、他の不動産関連の支払調書に必要事項を記載することで、作成・提出を省略できます。
具体的には、次のいずれかの支払調書に仲介業者の情報を記載して提出する場合です。
-
不動産の使用料等の支払調書
-
不動産等の譲受けの対価の支払調書
これらの支払調書の摘要欄にある「あっせんをした者」欄に、仲介業者の住所・所在地、氏名・名称、マイナンバーまたは法人番号、仲介手数料の支払確定年月日、支払金額を記載します。
例えば、法人が土地を購入し、売主への代金と不動産会社への仲介手数料の両方について支払調書の提出が必要な場合、「不動産等の譲受けの対価の支払調書」に仲介業者の必要事項を記載すれば、あっせん手数料の支払調書を別途提出する必要はありません。
ただし、他の支払調書を提出しない場合や、必要事項を記載していない場合は、この省略規定を利用できないため注意しましょう。
複数の仲介業者に手数料を支払った場合
不動産の売買や賃貸借で複数の仲介業者に手数料を支払った場合は、仲介業者ごとに支払調書の提出要否を判定します。
提出基準となる年間15万円超の金額は、すべての仲介業者への支払総額ではなく、同じ仲介業者に対する年間支払金額の合計で判断します。
例えば、法人が土地を購入する際に、A不動産会社へ30万円、B不動産会社へ10万円の仲介手数料を支払った場合、A社は提出対象となりますが、B社は提出不要です。
一方、同じ不動産会社に複数の物件の仲介を依頼し、それぞれ10万円ずつ支払った場合は、年間合計20万円となるため提出対象です。
なお、他の不動産関連の支払調書に仲介業者の必要事項を記載して提出する場合は、一定の条件のもとで提出を省略できます。
複数の仲介業者が関与する取引では、請求書や契約書を確認し、支払先ごとに年間の仲介手数料を集計しましょう。
あっせん手数料の支払調書に関するよくある質問
法人の不動産会社への仲介手数料も提出対象ですか?
はい。法人の不動産会社に支払った仲介手数料も、「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出対象となります。
仲介業者が個人か法人かによる違いはなく、同じ不動産会社への年間支払金額の合計が15万円を超える場合は、原則として提出が必要です。
例えば、法人が事務所を借りる際に不動産会社へ22万円の仲介手数料を支払った場合や、土地の購入に伴って100万円の仲介手数料を支払った場合は、提出対象となります。
ただし、「不動産の使用料等の支払調書」や「不動産等の譲受けの対価の支払調書」に仲介業者の必要事項を記載して提出する場合は、あっせん手数料の支払調書を省略できることがあります。
法人への家賃の支払いとは取扱いが異なるため、混同しないように注意しましょう。
賃貸物件の仲介手数料も提出が必要ですか?
はい。賃貸物件の仲介手数料も「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出対象となります。
例えば、法人が事務所や店舗、倉庫などを借りる際に、不動産会社へ仲介手数料を支払った場合が該当します。
提出基準は、同じ仲介業者への年間支払金額の合計が15万円を超えるかどうかです。
例えば、法人が月額賃料20万円の事務所を借り、仲介手数料22万円を支払った場合は、原則として提出が必要です。
ただし、「不動産の使用料等の支払調書」に仲介業者の必要事項を記載して提出する場合は、あっせん手数料の支払調書を省略できます。
なお、提出対象となるのは仲介手数料であり、家賃や敷金などとは区別して判定します。
仲介手数料が年間15万円以下なら提出不要ですか?
はい。同じ仲介業者に対する年間の仲介手数料の合計が15万円以下であれば、原則として「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出は不要です。
提出基準は取引ごとではなく、支払先ごとに判定します。
例えば、法人がA不動産会社に仲介手数料10万円を1回だけ支払った場合は提出不要ですが、同じ年に追加で10万円を支払った場合は、年間合計20万円となるため提出対象です。
なお、15万円超の判定は原則として消費税込みの金額で行います。ただし、請求書などで消費税額が明確に区分されている場合は、税抜金額で判定することも認められています。
年間15万円ちょうどの場合も提出不要です。複数の取引がある場合は、支払先ごとに年間の仲介手数料を集計して確認しましょう。
仲介業者への支払調書の交付は必要ですか?
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、税務署へ提出するための書類であり、仲介手数料を受け取った不動産会社や個人事業主に交付する法律上の義務はありません。
そのため、税務署への提出が必要な場合でも、仲介業者に支払調書を渡す必要はありません。
ただし、仲介業者から経理処理や確定申告などに利用するために交付を求められた場合は、任意で写しを交付することができます。
なお、税務署に提出する支払調書にはマイナンバーまたは法人番号を記載しますが、仲介業者へ交付する写しには、マイナンバー(個人番号)を記載してはいけません。
税務署提出用と仲介業者への交付用を区別し、個人情報の取扱いに注意しましょう。
法人顧問に強いの税理士をお探しなら
関連記事
※ 本内容は掲載時の法令等に基づき記載しています。法令改正等で変更になっていることもありますので、最寄りの税務署又は税理士に確認して下さい。本内容に関する責任は一切負いかねます。