税理士変更・法人顧問・freee導入・融資相談に対応 決算申告から経営相談までワンストップでサポート
千葉県で税理士変更・法人顧問・融資相談なら
税理士法人リアドリ(税理士変更・法人顧問・freee・融資に強い)
融資支援成功率95%超
freee5つ星認定アドバイザー
税理士・専門スタッフ在籍15名
ご相談実績 毎月30件超
定休日:土日・祝日
給与所得の源泉徴収票の書き方・提出期限・記載例【令和8年分】
給与所得の源泉徴収票とは
源泉徴収票の役割と作成対象
給与所得の源泉徴収票とは、会社や個人事業主が従業員などに支払った1年間の給与・賞与の金額や、源泉徴収した所得税及び復興特別所得税の金額などを記載する書類です。
源泉徴収票には、主に次の内容が記載されます。
-
1年間に支払った給与・賞与の金額
-
給与所得控除後の金額
-
所得控除の額の合計額
-
源泉徴収税額
-
配偶者や扶養親族に関する情報
-
社会保険料控除や生命保険料控除などの情報
源泉徴収票は、従業員が確定申告をする際や、転職先で年末調整を受ける際などに使用する重要な書類です。
また、給与の支払者が、従業員の給与や源泉徴収税額などを税務署に報告する法定調書の一つでもあります。
-
源泉徴収票はすべての従業員について作成が必要
給与所得の源泉徴収票は、原則として給与を支払ったすべての従業員について作成し、本人に交付する必要があります。
正社員だけでなく、パート・アルバイト、契約社員、役員なども対象です。
また、年末調整を行っていない従業員や、年の途中で退職した従業員についても作成・交付が必要です。
例えば、年間の給与が100万円以下のパート従業員であっても、源泉徴収票を作成して本人に交付しなければなりません。
-
令和8年分から税務署への提出方法が変更
令和8年分の給与所得の源泉徴収票からは、税務署への提出に関する取扱いが大きく変わります。
令和9年1月1日以後、市区町村に給与支払報告書を提出した場合は、税務署にも源泉徴収票を提出したものとみなされます。
そのため、通常は税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
ただし、従業員本人への源泉徴収票の交付義務は従来どおりです。
令和8年分の源泉徴収票は、原則として令和9年2月1日(月)までに本人へ交付します。年の途中で退職した従業員については、退職後1か月以内に交付する必要があります。
給与所得の源泉徴収票を作成する際は、従業員本人への交付と、市区町村への給与支払報告書の提出を区別して確認することが重要です。
年末調整・給与支払報告書との違い
給与所得の源泉徴収票、年末調整、給与支払報告書は、いずれも従業員の給与に関係するものですが、それぞれ目的や役割が異なります。
年末調整は、毎月の給与や賞与から源泉徴収した所得税と、1年間の給与に対して本来納めるべき所得税との差額を精算する手続です。
一方、給与所得の源泉徴収票は、年間の給与・賞与の金額や源泉徴収税額、各種所得控除などを記載した書類です。年末調整を行った従業員だけでなく、年末調整を行っていない従業員についても作成します。
また、給与支払報告書は、市区町村が個人住民税を計算するために使用する書類です。源泉徴収票と記載内容はほぼ同じですが、提出先と目的が異なります。
| 項目 | 年末調整 | 源泉徴収票 | 給与支払報告書 |
|---|---|---|---|
| 主な目的 | 所得税の過不足を精算 | 給与・源泉徴収税額等を証明・報告 | 個人住民税の課税資料 |
| 対象 | 原則として年末調整の対象となる従業員 | 原則として給与を支払ったすべての従業員 | 原則として給与を支払った従業員 |
| 提出・交付先 | 精算手続のため、通常は外部提出なし | 従業員本人・税務署 | 市区町村 |
| 令和8年分の期限 | 原則として年末の最終給与支払時 | 本人交付は原則令和9年1月31日まで | 令和9年2月1日(月) |
令和8年分から給与支払報告書の提出で源泉徴収票の税務署提出が原則不要に
令和9年1月1日以後は、市区町村に給与支払報告書を提出することで、税務署にも給与所得の源泉徴収票を提出したものとみなされる特例が適用されます。
これにより、従来のように税務署への提出基準を確認して、源泉徴収票を別途提出する事務負担が軽減されます。
ただし、給与支払報告書の提出先は市区町村であり、従業員本人に交付する源泉徴収票の代わりにはなりません。源泉徴収票は、引き続き従業員本人への交付が必要です。
なお、給与支払報告書は、原則として翌年1月1日現在の従業員の住所地の市区町村に提出します。年の途中で退職した従業員については、退職時の住所地などに基づいて提出先を確認します。
このように、年末調整は所得税を精算する手続、源泉徴収票は給与等の内容を記載した書類、給与支払報告書は住民税の計算に使用する書類です。それぞれの役割を理解し、作成・提出漏れがないようにしましょう。
令和8年分の源泉徴収票の変更点
税務署への提出対象が拡大
令和8年分(2026年分)の給与所得の源泉徴収票から、税務署への提出対象が大幅に拡大されます。
これまでは、給与所得の源泉徴収票を税務署に提出する必要がある従業員は、年間の給与支払金額などによって限定されていました。
例えば、年末調整を行った従業員については、主に次の提出基準が設けられていました。
-
法人の役員:年間の給与支払金額が150万円を超える場合
-
一般の従業員:年間の給与支払金額が500万円を超える場合
-
給与を受ける弁護士・税理士など:年間の給与支払金額が250万円を超える場合
令和8年分からは、こうした従来の金額基準が廃止され、原則として給与を支払ったすべての従業員が税務署への提出対象となります。
ただし、年の途中で退職した従業員について、その年中の給与支払金額が30万円以下の場合は、税務署への提出を省略できます。
例えば、年間給与が300万円の正社員や、年間給与が100万円のパート・アルバイトについても、新しい提出基準では対象となります。
-
提出対象は拡大するものの、税務署への二重提出は原則不要
今回の改正では、税務署への提出対象が拡大される一方で、提出方法も変更されます。
令和9年1月1日以後、市区町村に給与支払報告書を提出した場合は、税務署にも給与所得の源泉徴収票を提出したものとみなされます。
そのため、給与支払報告書を適切に提出していれば、原則として税務署へ源泉徴収票を別途提出する必要はありません。
例えば、従業員10人の会社であれば、従来は給与が500万円を超える従業員などについて税務署への提出が必要でしたが、令和8年分からは市区町村への給与支払報告書の提出によって、税務署への提出も済んだものとして取り扱われます。
なお、年の途中で退職し、年間給与が30万円以下の従業員については、給与支払報告書も原則として提出を省略できます。
ただし、税務署や市区町村への提出を省略できる場合でも、従業員本人への源泉徴収票の交付は必要です。
令和8年分の源泉徴収票を作成する際は、従来の150万円・500万円などの提出基準ではなく、新しい提出範囲と給与支払報告書によるみなし提出の取扱いを確認しましょう。
給与支払報告書によるみなし提出の特例
令和8年分(2026年分)の給与所得の源泉徴収票から、「源泉徴収票のみなし提出の特例」が適用されます。
この特例は、会社や個人事業主が市区町村に給与支払報告書を提出した場合、税務署にも給与所得の源泉徴収票を提出したものとみなす制度です。
令和9年1月1日以後に提出する源泉徴収票から適用されるため、令和8年分については、原則として税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
-
従来の提出方法との違い
これまでは、給与を支払った事業者は、従業員の給与支払金額などに応じて、税務署への源泉徴収票と、市区町村への給与支払報告書をそれぞれ提出していました。
令和8年分からは、市区町村に提出された給与支払報告書の情報が税務署に連携されるため、同じ給与情報を二重に提出する必要がなくなります。
例えば、従業員10人の会社が、各従業員の住所地の市区町村に給与支払報告書を提出した場合、その従業員については税務署への源泉徴収票の提出も済んだものとして取り扱われます。
-
eLTAXだけでなく書面による提出も対象
みなし提出の特例は、eLTAXによる電子提出だけでなく、書面や光ディスク等で給与支払報告書を提出した場合にも適用されます。
ただし、一定の基準に該当する事業者には電子提出が義務付けられているため、提出方法には注意が必要です。
また、eLTAXを利用すると、複数の市区町村への給与支払報告書をまとめて送信できるほか、従業員がマイナポータル連携によって給与情報を確定申告に利用できるメリットもあります。
-
法定調書合計表の取扱いにも注意
給与支払報告書のみを市区町村に提出し、みなし提出の特例によって税務署への源泉徴収票の提出を省略する場合は、法定調書合計表の「給与所得の源泉徴収票合計表」欄を記載する必要はありません。
ただし、税理士報酬や不動産の使用料など、ほかの法定調書の提出義務がある場合は、引き続き税務署への提出が必要です。
令和8年分からは、市区町村への給与支払報告書の提出がこれまで以上に重要になります。提出漏れや記載誤りがないよう、従業員の住所や給与情報を正確に確認しましょう。
税制改正に伴う記載内容の変更
令和8年分(2026年分)の給与所得の源泉徴収票を作成する際は、令和7年度・令和8年度の税制改正による基礎控除、給与所得控除、扶養親族等の所得要件の変更に注意が必要です。
特に令和8年度税制改正では、基礎控除や給与所得控除の引上げが行われ、令和8年分の年末調整から適用されます。
これにより、前年と給与の金額が同じ従業員でも、給与所得控除後の金額や源泉徴収税額が変わる場合があります。
-
基礎控除額の変更
令和8年度税制改正により、所得税の基礎控除額が引き上げられました。
基礎控除額は、従業員本人の合計所得金額などに応じて異なります。
令和8年分の源泉徴収票では、改正後の基礎控除額を使用して年末調整を行い、「基礎控除の額」欄に適用した金額を記載します。
なお、令和8年分については、基礎控除額にかかわらず「基礎控除の額」欄への記載が必要です。
-
給与所得控除の最低保障額の引上げ
令和7年度税制改正では、給与所得控除の最低保障額が55万円から65万円に引き上げられました。
さらに、令和8年度税制改正により、最低保障額が74万円に引き上げられています。
そのため、令和8年分の源泉徴収票では、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」に基づいて計算する必要があります。
特に、パート・アルバイトなど給与収入が比較的少ない従業員については、前年までの計算方法をそのまま使用しないよう注意しましょう。
-
扶養親族等の所得要件の変更
令和8年度税制改正では、扶養親族や同一生計配偶者などの所得要件も見直されています。
扶養控除や配偶者控除の対象となるかどうかは、従業員本人や親族の所得金額などに基づいて判定します。
従来の所得要件を使用すると、控除対象となる親族を誤って判定する可能性があります。
年末調整では、従業員から提出された扶養控除等申告書や配偶者控除等申告書の内容を確認し、源泉徴収票の「控除対象扶養親族の数」や「配偶者の合計所得」などに正しく反映させることが重要です。
-
特定親族特別控除の記載
令和7年度税制改正では、19歳以上23歳未満の親族について、一定の所得がある場合にも所得控除を受けられる「特定親族特別控除」が創設されました。
例えば、大学生の子どもがアルバイトをしており、扶養控除の所得要件を超える場合でも、所得金額によっては特定親族特別控除の対象となります。
特定親族特別控除を適用する場合は、控除額や対象となる親族の情報を源泉徴収票の所定の欄に記載します。
-
令和8年分の新しい様式を使用する
令和8年度税制改正によって源泉徴収票の様式自体が変更されたわけではありませんが、国税システムの更改に伴い、令和8年中に法定調書の様式が変更されています。
給与計算ソフトや年末調整ソフトについても、令和8年分の税制改正に対応しているか確認する必要があります。令和8年分は、基礎控除・給与所得控除・扶養親族等の所得要件に変更があるため、前年の源泉徴収票をそのまま参考にせず、改正後の制度に基づいて作成しましょう。
給与所得の源泉徴収票の提出対象・提出期限
従業員・役員・退職者の取扱い
令和8年分(2026年分)の給与所得の源泉徴収票は、正社員やパート・アルバイト、役員、年の途中で退職した従業員など、原則として給与を支払ったすべての人について作成する必要があります。ただし、従業員本人への交付と、税務署・市区町村への提出では取扱いが異なるため、注意が必要です。
-
正社員・パート・アルバイトの場合
正社員だけでなく、パート・アルバイトや契約社員についても、給与所得の源泉徴収票を作成し、本人に交付する必要があります。年間の給与が少ない場合や、所得税を源泉徴収していない場合でも、交付義務はなくなりません。
例えば、年間給与が80万円のパート従業員についても、源泉徴収票の作成・交付が必要です。
令和8年分からは税務署への提出対象も拡大され、原則として給与の金額にかかわらず提出対象となります。ただし、市区町村に給与支払報告書を提出した場合は、税務署にも源泉徴収票を提出したものとみなされます。
-
法人の役員の場合
代表取締役や取締役などの法人役員についても、役員報酬を支払っている場合は給与所得の源泉徴収票を作成します。従来は、年末調整を行った役員について、年間の給与支払金額が150万円を超える場合などに税務署への提出が必要でした。
令和8年分からは、この金額基準がなくなり、原則として役員報酬の金額にかかわらず提出対象となります。例えば、年間の役員報酬が120万円の場合でも、源泉徴収票を作成し、本人に交付する必要があります。
なお、役員報酬を一切支払っていない無報酬の役員については、通常、給与所得の源泉徴収票を作成する必要はありません。
-
年の途中で退職した従業員の場合
年の途中で退職した従業員についても、退職するまでに支払った給与・賞与を基に源泉徴収票を作成します。退職者については、原則として退職後1か月以内に本人へ源泉徴収票を交付する必要があります。
ただし、税務署への提出については、年の途中で退職した従業員への年間給与支払金額が30万円以下の場合、提出を省略できます。
例えば、令和8年3月に退職したアルバイトに対する年間給与が20万円の場合、税務署への提出は不要ですが、本人への源泉徴収票の交付は必要です。
また、令和8年中の退職者についても、令和9年1月1日以後に市区町村へ給与支払報告書を提出する場合は、みなし提出の特例の対象となります。
なお、給与支払報告書についても、年の途中で退職した従業員への年間給与が30万円以下の場合は、市区町村への提出を省略できます。
-
退職金を支払った場合は別の源泉徴収票が必要
退職した従業員に退職金を支払った場合は、給与所得の源泉徴収票とは別に「退職所得の源泉徴収票」を作成します。
令和8年1月1日以後に支払うべき退職手当等については、税務署への退職所得の源泉徴収票の提出対象が拡大され、従来の役員だけでなく、一般従業員への退職金も原則として対象となります。
給与と退職金は所得区分が異なるため、それぞれの源泉徴収票を区別して作成する必要があります。
このように、令和8年分の給与所得の源泉徴収票は、従業員の雇用形態や給与金額にかかわらず、原則として作成・交付が必要です。特に退職者については、本人への交付期限や30万円以下の提出省略基準に注意しましょう。
税務署と市区町村への提出
令和8年分(2026年分)の給与所得の源泉徴収票は、令和9年2月1日(月)が税務署への提出期限です。また、市区町村に提出する給与支払報告書についても、同日が提出期限となります。
ただし、令和8年分からは「源泉徴収票のみなし提出の特例」が適用されるため、市区町村に給与支払報告書を提出した場合、原則として税務署へ源泉徴収票を別途提出する必要はありません。
-
eLTAXによる提出が便利
給与支払報告書は、eLTAX(地方税ポータルシステム)を利用して電子提出できます。
eLTAXを利用すると、複数の市区町村に提出する給与支払報告書をまとめて送信できるため、従業員の住所地が異なる会社でも効率的に手続を進められます。
また、令和9年1月からは電子提出義務の基準が引き下げられ、令和7年中に税務署へ提出すべき給与所得の源泉徴収票が30枚以上であった事業者は、原則としてeLTAXまたは光ディスク等による提出が必要になります。
書面での提出を予定している場合は、電子提出義務の対象になっていないか確認しましょう。
従業員本人への交付期限
給与所得の源泉徴収票は、正社員、パート・アルバイト、役員など、給与を支払ったすべての人に交付する必要があります。
令和8年分(2026年分)の給与所得の源泉徴収票は、原則として令和9年1月31日までに従業員本人へ交付しなければなりません。
令和9年1月31日は日曜日ですが、従業員本人への交付期限については、税務署や市区町村への提出期限と異なり、翌営業日への延長はありません。
そのため、令和8年分の源泉徴収票は、令和9年1月31日(日)までに交付する必要があります。
-
電子データによる交付も可能
給与所得の源泉徴収票は、一定の要件を満たせば、紙ではなく電子データで交付することもできます。
ただし、電子交付には従業員本人の事前承諾など、所定の要件があります。また、従業員から書面による交付を求められた場合は、原則として紙の源泉徴収票を交付する必要があります。
なお、従業員本人に交付する源泉徴収票には、マイナンバーを記載しません。
令和8年分の源泉徴収票を作成する際は、税務署・市区町村への提出期限である令和9年2月1日(月)と、従業員本人への交付期限である令和9年1月31日(日)を混同しないように注意しましょう。
給与所得の源泉徴収票(サンプル)
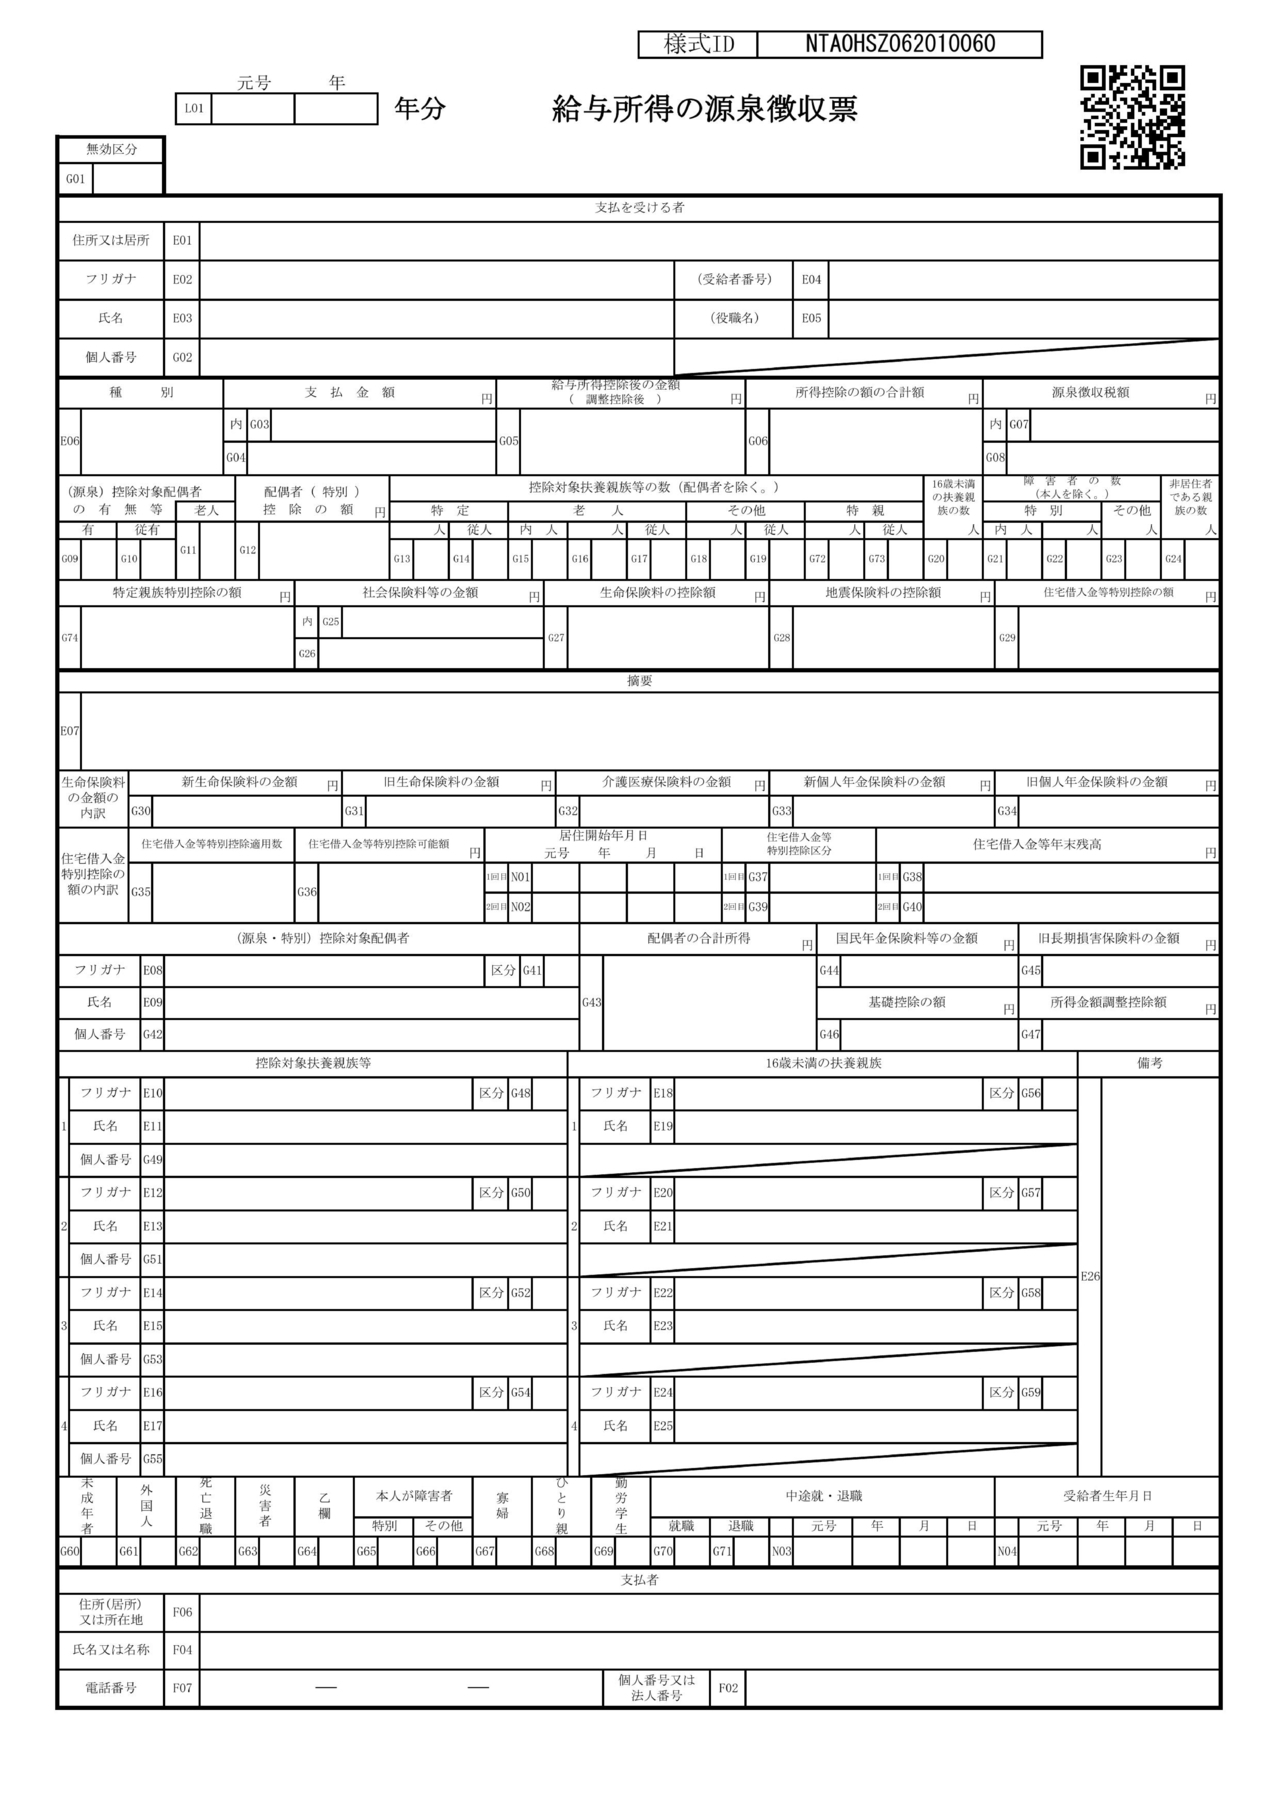
令和8年分の源泉徴収票の書き方
支払金額・給与所得控除後の金額
令和8年分(2026年分)の給与所得の源泉徴収票では、「支払金額」と「給与所得控除後の金額」を正しく区別して記載する必要があります。
「支払金額」は、1年間に支払うことが確定した給与や賞与の総額を記載する欄です。一方、「給与所得控除後の金額」は、給与収入から給与所得控除額を差し引いた後の金額を記載する欄です。
-
支払金額の書き方
「支払金額」欄には、令和8年1月1日から12月31日までに支払うことが確定した給与・賞与の合計額を記載します。
主に次のようなものが含まれます。
-
基本給
-
残業手当・休日出勤手当
-
役職手当・住宅手当などの課税対象となる手当
-
賞与・役員賞与
-
その他、給与として課税される金額
一方、非課税限度額の範囲内で支給する通勤手当などは、原則として支払金額に含めません。
また、支払金額は社会保険料や源泉所得税、住民税などを差し引く前の金額です。銀行口座への振込額を記載するわけではありません。
例えば、年間の給与・賞与の総額が500万円で、社会保険料が75万円、源泉所得税が10万円の場合でも、支払金額には500万円と記載します。
なお、年末時点で未払いとなっている給与であっても、その年中に支払うことが確定したものは支払金額に含めます。
-
給与所得控除後の金額の書き方
「給与所得控除後の金額」欄には、給与収入から給与所得控除額を差し引いた金額を記載します。
給与所得控除は、会社員やパート・アルバイトなどの給与所得者に認められる控除で、給与収入に応じて控除額が決まります。
令和8年度税制改正により、給与所得控除の最低保障額が引き上げられているため、令和8年分に対応した計算方法を使用する必要があります。
例えば、年間の給与収入が500万円の場合、給与所得控除額は144万円となり、給与所得控除後の金額は356万円となります。
| 項目 | 金額 |
|---|---|
| 年間の給与・賞与 | 5,000,000円 |
| 給与所得控除額 | 1,440,000円 |
| 給与所得控除後の金額 | 3,560,000円 |
ただし、実際の年末調整では、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」などを使用して計算します。また、所得金額調整控除の適用がある場合は、その控除後の金額を記載します。
-
年末調整をしていない場合の注意点
年の途中で退職した従業員や、年末調整の対象とならない従業員については、原則として「給与所得控除後の金額」欄を記載しません。
例えば、令和8年9月に退職し、年末調整を行っていない従業員については、「支払金額」欄に退職までの給与・賞与の総額を記載し、「給与所得控除後の金額」欄は空欄とします。
このように、「支払金額」は年間の給与収入、「給与所得控除後の金額」は給与所得控除等を反映した金額です。令和8年分の源泉徴収票を作成する際は、改正後の計算方法を使用し、両者を混同しないように注意しましょう。
所得控除の額の合計額・源泉徴収税額
令和8年分(2026年分)の給与所得の源泉徴収票では、「所得控除の額の合計額」と「源泉徴収税額」を正しく記載する必要があります。
「所得控除の額の合計額」は、年末調整で適用した各種所得控除の合計額です。一方、「源泉徴収税額」は、年間の給与・賞与に対して最終的に徴収すべき所得税及び復興特別所得税の金額を記載する欄です。
-
所得控除の額の合計額の書き方
「所得控除の額の合計額」欄には、年末調整で適用した所得控除を合計して記載します。
主な所得控除は次のとおりです。
-
社会保険料控除
-
小規模企業共済等掛金控除
-
生命保険料控除
-
地震保険料控除
-
配偶者控除・配偶者特別控除
-
扶養控除・特定親族特別控除
-
障害者控除・寡婦控除・ひとり親控除・勤労学生控除
-
基礎控除
例えば、社会保険料控除が75万円、基礎控除が104万円、扶養控除が38万円で、ほかに所得控除がない場合、所得控除の額の合計額は217万円となります。
なお、給与所得控除は所得控除とは異なるため、この欄には含めません。また、住宅借入金等特別控除(住宅ローン控除)は税額控除であり、所得控除の額の合計額には含めません。
-
源泉徴収税額の書き方
「源泉徴収税額」欄には、年末調整によって確定した所得税及び復興特別所得税の金額を記載します。
年末調整では、給与所得控除後の金額から所得控除の額の合計額を差し引き、課税給与所得金額を計算します。
その金額に所得税率を適用して算出所得税額を求め、住宅ローン控除などの税額控除がある場合は差し引きます。その後、復興特別所得税を含めた年調年税額を計算します。
例えば、年末調整によって確定した所得税及び復興特別所得税が8万円の場合、「源泉徴収税額」欄には80,000円と記載します。
ここで注意したいのは、毎月の給与や賞与から天引きした源泉所得税の合計額を、そのまま記載するわけではないという点です。
例えば、年間で12万円の源泉所得税を徴収していても、年末調整によって4万円を還付し、最終的な年税額が8万円となった場合は、80,000円を記載します。
-
年末調整をしていない従業員の場合
年の途中で退職した従業員や、給与収入が2,000万円を超えるなどの理由で年末調整を行っていない従業員については、記載方法が異なります。
年末調整をしていない場合は、原則として「所得控除の額の合計額」欄を記載しません。
一方、「源泉徴収税額」欄には、その年の給与・賞与について源泉徴収すべき所得税及び復興特別所得税の合計額を記載します。
年末調整をしていない従業員については、本人が確定申告を行うことで所得税の過不足を精算する場合があります。
令和8年分の源泉徴収票を作成する際は、改正後の基礎控除額などを正しく反映するとともに、年末調整の実施状況に応じて記載内容を確認しましょう。
社会保険料・生命保険料・基礎控除の記載
令和8年分(2026年分)の給与所得の源泉徴収票では、社会保険料控除、生命保険料控除、基礎控除について、それぞれ所定の欄に正しい金額を記載する必要があります。
特に、令和8年分は税制改正によって基礎控除額が変更されているため、前年の源泉徴収票を参考にする場合は注意が必要です。
-
社会保険料等の金額
「社会保険料等の金額」欄には、年末調整で控除した社会保険料と小規模企業共済等掛金の金額を記載します。
主な対象は次のとおりです。
-
健康保険料・厚生年金保険料
-
介護保険料・雇用保険料
-
国民健康保険料・国民年金保険料
-
小規模企業共済等掛金
-
iDeCo(個人型確定拠出年金)の掛金
給与から天引きした社会保険料だけでなく、従業員本人が直接支払った国民年金保険料なども、年末調整で控除した場合は含めます。
例えば、給与から天引きした社会保険料が年間75万円、本人が支払った国民年金保険料が20万円の場合、社会保険料等の金額は95万円となります。
なお、小規模企業共済等掛金がある場合は、その金額を社会保険料等の金額に含めるとともに、所定の内書き欄にも記載します。
-
生命保険料の控除額
「生命保険料の控除額」欄には、年末調整で計算した生命保険料控除額を記載します。
生命保険料控除は、主に次の3種類に区分されます。
-
一般の生命保険料
-
介護医療保険料
-
個人年金保険料
また、一般の生命保険料と個人年金保険料については、新契約と旧契約で控除額の計算方法が異なります。
源泉徴収票には、計算した生命保険料控除額の合計を記載するとともに、下部の「生命保険料の金額の内訳」欄に、各区分の年間支払保険料等を記載します。
例えば、年間12万円の生命保険料を支払っていても、源泉徴収票の「生命保険料の控除額」欄に12万円をそのまま記載するわけではありません。契約区分に応じて控除額を計算する必要があります。
なお、令和8年分は、一定の要件を満たす23歳未満の扶養親族がいる場合などに、一般生命保険料控除の取扱いが変わるため、改正後の計算方法を確認しましょう。
-
基礎控除の額
「基礎控除の額」欄には、令和8年分の年末調整で適用した基礎控除額を記載します。
基礎控除は、原則として従業員本人の合計所得金額に応じて決まります。
令和8年分は税制改正により基礎控除額が変更されているため、前年の控除額をそのまま使用しないよう注意が必要です。
また、令和8年分の源泉徴収票では、年末調整で適用した基礎控除額を「基礎控除の額」欄に記載します。
基礎控除の判定に当たっては、給与所得だけでなく、不動産所得や事業所得など、従業員本人に給与以外の所得がある場合も考慮する必要があります。
年末調整をしていない場合の注意点
年の途中で退職した従業員など、年末調整を行っていない場合は、原則として「生命保険料の控除額」や「基礎控除の額」欄は記載しません。
一方、「社会保険料等の金額」欄には、給与から控除した社会保険料等の金額を記載します。
令和8年分の源泉徴収票では、社会保険料の支払額、生命保険料の控除額、改正後の基礎控除額をそれぞれ正しく確認し、記載漏れや計算誤りがないようにしましょう。
住宅ローン控除・摘要欄の記載
令和8年分(2026年分)の給与所得の源泉徴収票では、住宅ローン控除を適用した場合の控除額や住宅借入金等の情報を、所定の欄に記載する必要があります。
また、「摘要」欄には、前職の給与を含めて年末調整を行った場合など、源泉徴収票の各欄だけでは分からない情報を記載します。
-
住宅借入金等特別控除の額
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを利用して一定の要件を満たす住宅を取得・新築・増改築した場合に、所得税から一定額を控除できる制度です。
住宅ローン控除を初めて受ける年は、原則として本人が確定申告を行う必要があります。2年目以降は、必要書類を勤務先に提出することで、年末調整で控除を受けることができます。
年末調整で住宅ローン控除を適用した場合は、源泉徴収票の「住宅借入金等特別控除の額」欄に、実際に所得税から控除した金額を記載します。
例えば、住宅ローン控除の可能額が20万円でも、控除前の所得税額が15万円の場合は、原則として15万円を記載します。
住宅ローン控除は所得控除ではなく税額控除のため、「所得控除の額の合計額」には含めません。
-
住宅借入金等特別控除の額の内訳
住宅ローン控除を年末調整で適用した場合は、源泉徴収票の下部にある「住宅借入金等特別控除の額の内訳」欄にも必要事項を記載します。
主な記載項目は次のとおりです。
-
住宅借入金等特別控除適用数
-
住宅借入金等特別控除可能額
-
居住開始年月日
-
住宅借入金等特別控除区分
-
住宅借入金等年末残高
「住宅借入金等特別控除可能額」は、年末調整で実際に控除した金額とは異なる場合があります。控除可能額が算出所得税額を超える場合など、記載が必要となるケースに注意しましょう。
また、住宅の取得時期や住宅の種類によって控除区分が異なるため、従業員から提出された住宅借入金等特別控除申告書などを確認して記載します。
-
摘要欄に記載する主な内容
源泉徴収票の「摘要」欄には、必要に応じて次のような事項を記載します。
-
中途入社した従業員について、前職の給与を含めて年末調整した場合の前職の勤務先名・住所、給与支払金額、源泉徴収税額、社会保険料等の金額
-
年末調整で控除対象とした扶養親族等について、所定の欄だけでは記載しきれない事項
-
その他、国税庁の記載要領で摘要欄への記載が求められる事項
例えば、令和8年7月に転職してきた従業員について、前職の源泉徴収票を基に前職分の給与を含めて年末調整した場合は、前職の給与支払金額や源泉徴収税額などを摘要欄に記載します。
なお、前職の給与を含めて年末調整する場合は、前職の源泉徴収票などによって支払金額や源泉徴収税額を確認する必要があります。
-
摘要欄に不要な情報を記載しない
摘要欄は自由に何でも記載できる欄ではありません。
特に、従業員本人に交付する源泉徴収票には、マイナンバーを記載してはいけません。摘要欄にもマイナンバーを記載しないよう注意が必要です。
また、過去の年分に適用された定額減税などの記載事項を、令和8年分の源泉徴収票にそのまま転記しないようにしましょう。
令和8年分の源泉徴収票を作成する際は、住宅ローン控除の適用状況や前職の給与情報を確認し、国税庁の最新の記載要領に従って正確に記載することが重要です。
マイナンバーの取扱い
令和8年分(2026年分)の給与所得の源泉徴収票では、税務署提出用と従業員本人への交付用で、マイナンバーの記載方法が異なります。
税務署に提出する源泉徴収票には、原則として従業員本人や控除対象となる配偶者・扶養親族等のマイナンバーを記載します。一方、従業員本人に交付する源泉徴収票には、マイナンバーを記載してはいけません。
-
税務署提出用にはマイナンバーを記載
税務署に給与所得の源泉徴収票を直接提出する場合は、原則として次の情報を記載します。
-
給与を受け取った従業員本人のマイナンバー
-
控除対象配偶者等のマイナンバー
-
控除対象扶養親族等のマイナンバー
-
給与を支払った事業者の法人番号または個人番号
マイナンバーは12桁、法人番号は13桁です。
ただし、給与の支払者が個人事業主の場合、税務署提出用には事業主のマイナンバーを記載しますが、従業員本人への交付用には記載しません。
-
従業員本人への交付用には記載しない
従業員本人に交付する給与所得の源泉徴収票には、本人や扶養親族等のマイナンバーを記載しません。
また、給与を支払った事業者のマイナンバーや法人番号についても、本人交付用には記載しません。
例えば、従業員から確定申告や住宅ローンの審査のために源泉徴収票の交付を求められた場合は、マイナンバーが記載されていない本人交付用の源泉徴収票を渡します。
税務署提出用の源泉徴収票をそのままコピーして交付すると、マイナンバーが漏えいするおそれがあるため注意が必要です。
-
給与支払報告書にはマイナンバーを記載
市区町村に提出する給与支払報告書には、原則として従業員本人や対象となる配偶者・扶養親族等のマイナンバーを記載します。
令和8年分からは、市区町村への給与支払報告書の提出によって、税務署への源泉徴収票の提出も済んだものとみなされる特例が適用されます。
そのため、給与支払報告書に記載するマイナンバーについても、正確に管理することが重要です。
-
マイナンバーの収集・保管にも注意
会社が従業員のマイナンバーを取得する際は、法令で認められた利用目的を明示し、必要な本人確認を行います。
また、取得したマイナンバーは、給与計算や年末調整などの税務・社会保障関係の手続に必要な範囲で利用し、適切に保管・管理する必要があります。
従業員が退職した後も、法令上の保存義務などがある場合を除き、利用する必要がなくなったマイナンバーは適切に廃棄・削除します。
なお、従業員からマイナンバーの提供を受けられない場合でも、源泉徴収票の作成・交付義務がなくなるわけではありません。提供を求めた経緯を記録するなど、適切に対応する必要があります。
令和8年分の源泉徴収票を作成する際は、税務署提出用・市区町村提出用・従業員本人交付用の違いを理解し、マイナンバーの記載漏れや誤記載、情報漏えいを防止しましょう。
源泉徴収票の作成・交付で間違えやすいポイント
中途入社・中途退職した従業員
令和8年分(2026年分)の給与所得の源泉徴収票を作成する際は、年の途中で入社した従業員と退職した従業員で、記載方法や交付期限が異なるため注意が必要です。
特に、中途入社した従業員については前職の給与を含めて年末調整を行うかどうか、中途退職した従業員については源泉徴収票の交付期限を確認することが重要です。
-
中途入社した従業員の場合
年の途中で転職してきた従業員については、原則として前職の給与を含めて年末調整を行います。
例えば、令和8年6月に前職を退職し、7月に新しい会社へ入社した従業員の場合、前職の給与と現在の勤務先の給与を合算して年末調整を行います。
そのため、従業員から前職の「令和8年分 給与所得の源泉徴収票」を提出してもらい、次の内容を確認します。
-
前職の給与・賞与の支払金額
-
前職で徴収された源泉所得税額
-
前職の給与から控除された社会保険料等の金額
-
前職の勤務先名・所在地
前職の給与を含めて年末調整を行った場合は、現在の勤務先が発行する源泉徴収票の「支払金額」や「源泉徴収税額」に前職分を含めて記載します。
また、摘要欄には前職の勤務先名・所在地、給与支払金額、源泉徴収税額、社会保険料等の金額などを記載します。
なお、前職の源泉徴収票を提出してもらえず、前職の給与や源泉徴収税額を確認できない場合は、原則として年末調整を行うことができません。その場合は、従業員本人が確定申告を行う必要があります。
-
中途退職した従業員の場合
年の途中で退職した従業員についても、退職するまでに支払った給与・賞与を基に源泉徴収票を作成します。
中途退職者への源泉徴収票は、原則として退職後1か月以内に交付しなければなりません。
例えば、令和8年9月30日に退職した従業員には、原則として令和8年10月31日までに源泉徴収票を交付します。
通常、中途退職した従業員については年末調整を行わないため、源泉徴収票の「給与所得控除後の金額」や「所得控除の額の合計額」などは空欄とします。
ただし、死亡退職した場合や、一定の要件を満たす退職者など、退職時に年末調整を行うケースもあります。
-
退職者の給与が30万円以下の場合
令和8年分からは、給与所得の源泉徴収票の税務署への提出対象が拡大されていますが、年の途中で退職した従業員については例外があります。
年の途中で退職した従業員への年間給与支払金額が30万円以下の場合は、原則として税務署への提出を省略できます。
また、市区町村への給与支払報告書についても、年間給与が30万円以下の中途退職者は提出を省略できます。
ただし、税務署や市区町村への提出を省略できる場合でも、退職者本人への源泉徴収票の交付は必要です。
-
退職金を支払った場合の注意点
中途退職した従業員に退職金を支払った場合は、給与所得の源泉徴収票とは別に「退職所得の源泉徴収票」を作成します。
令和8年1月1日以後に支払うべき退職手当等については、税務署への提出対象が拡大され、一般従業員に支払った退職金についても原則として提出が必要になります。
給与と退職金は所得区分が異なるため、それぞれの源泉徴収票を区別して作成する必要があります。
中途入社・中途退職した従業員については、前職分の給与の確認、年末調整の実施状況、本人への交付期限、税務署・市区町村への提出要否をそれぞれ確認しましょう。
年末調整をしていない従業員
令和8年分(2026年分)の給与所得の源泉徴収票は、年末調整を行っていない従業員についても作成・交付する必要があります。
年末調整をしていない場合は、年末調整済みの従業員とは源泉徴収票の記載方法が異なります。特に、「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の取扱いに注意が必要です。
-
年末調整を行わない主なケース
年末調整を行わない従業員には、主に次のようなケースがあります。
-
年間の給与収入が2,000万円を超える従業員
-
年の途中で退職し、退職時の年末調整の対象とならない従業員
-
扶養控除等申告書を提出していない従業員
-
年末調整の時点で前職の給与や源泉徴収税額を確認できない中途入社者
例えば、年間給与が2,500万円の役員については、年末調整の対象とならないため、本人が確定申告によって所得税を精算する必要があります。
なお、年の途中で退職した従業員でも、死亡退職した場合など、一定の要件に該当するときは年末調整を行うことがあります。
-
年末調整をしていない場合の源泉徴収票の書き方
年末調整をしていない従業員については、原則として次のように記載します。
| 記載項目 | 取扱い |
|---|---|
| 支払金額 | 年間の給与・賞与の支払金額を記載 |
| 給与所得控除後の金額 | 原則として記載しない |
| 所得控除の額の合計額 | 原則として記載しない |
| 源泉徴収税額 | 給与・賞与から源泉徴収すべき税額の合計を記載 |
| 社会保険料等の金額 | 給与から控除した社会保険料等を記載 |
例えば、年間給与が2,500万円で、給与・賞与に対する源泉徴収税額の合計が600万円の場合は、「支払金額」に2,500万円、「源泉徴収税額」に600万円を記載します。
この場合、「給与所得控除後の金額」と「所得控除の額の合計額」は原則として空欄となります。
なお、源泉徴収税額は実際に天引きした金額ではなく、その年の給与・賞与について源泉徴収すべき税額を記載します。未徴収の税額がある場合などは、国税庁の記載要領に従って処理する必要があります。
-
年末調整をしていなくても源泉徴収票の交付は必要
年末調整をしていないことを理由に、源泉徴収票の交付を省略することはできません。
例えば、扶養控除等申告書を提出していないアルバイトや、年の途中で退職した従業員についても、給与を支払っていれば源泉徴収票を作成し、本人に交付する必要があります。
令和8年分の源泉徴収票は、原則として令和9年1月31日(日)までに交付します。中途退職者については、原則として退職後1か月以内に交付します。
また、令和8年分からは税務署への提出対象が拡大されていますが、市区町村に給与支払報告書を提出した場合は、原則として税務署への源泉徴収票の提出も済んだものとみなされます。
-
確定申告が必要となる場合がある
年末調整をしていない従業員は、本人が確定申告を行うことで所得税の過不足を精算する場合があります。
特に、給与収入が2,000万円を超える従業員は、原則として確定申告が必要です。
また、中途退職後に再就職していない従業員などは、確定申告をすることで源泉徴収された所得税の還付を受けられる場合があります。
年末調整をしていない従業員については、源泉徴収票を正しく作成するとともに、必要に応じて確定申告の案内を行うことが重要です。
源泉徴収票に誤りがあった場合
令和8年分(2026年分)の給与所得の源泉徴収票を作成・交付した後に誤りが見つかった場合は、正しい内容に訂正し、従業員本人に再交付する必要があります。
特に、給与の支払金額、源泉徴収税額、扶養親族の情報などに誤りがあると、従業員の確定申告や住民税の計算に影響する可能性があります。
-
源泉徴収票で間違えやすい項目
源泉徴収票では、主に次のような誤りが発生します。
-
給与・賞与の支払金額に誤りがある
-
源泉徴収税額や社会保険料等の金額が間違っている
-
配偶者控除や扶養控除の適用に誤りがある
-
生命保険料控除や住宅ローン控除の記載が漏れている
-
中途入社した従業員の前職の給与が含まれていない
-
従業員の氏名や住所などに誤りがある
例えば、扶養親族の所得金額を誤って判定し、本来適用できない扶養控除を適用していた場合は、年末調整の再計算が必要となることがあります。
-
従業員本人への源泉徴収票を訂正する場合
従業員に交付した源泉徴収票に誤りが見つかった場合は、正しい金額や内容で源泉徴収票を作り直し、本人に再交付します。
再交付する際は、訂正後の源泉徴収票であることを明確にし、以前に交付したものと取り違えないように案内するとよいでしょう。
また、従業員がすでに誤った源泉徴収票を使用して確定申告をしている場合は、申告内容の訂正が必要となることがあります。
-
給与支払報告書を提出済みの場合
令和8年分からは、市区町村に給与支払報告書を提出すると、税務署にも給与所得の源泉徴収票を提出したものとみなされる特例が適用されます。
そのため、給与支払報告書の提出後に誤りが見つかった場合は、提出先の市区町村に訂正後の給与支払報告書を提出する必要があります。
訂正の方法は、eLTAXで提出した場合と書面で提出した場合で異なります。提出方法に応じて、訂正分の給与支払報告書や必要な総括表などを作成します。
なお、税務署に源泉徴収票を直接提出していた場合は、税務署への訂正手続も必要です。
-
年末調整の計算に誤りがあった場合
源泉徴収票の記載誤りが、年末調整の計算誤りによるものである場合は、源泉徴収票を作り直すだけでは不十分です。
例えば、扶養控除を過大に適用して所得税が不足していた場合は、年末調整の再計算を行い、不足する源泉所得税の徴収・納付が必要となることがあります。
反対に、控除の適用漏れによって所得税を多く徴収していた場合は、還付などの対応が必要となることがあります。
訂正が必要な時期や内容によっては、従業員本人による確定申告で対応する場合もあるため、状況に応じて確認しましょう。
このように、源泉徴収票に誤りが見つかった場合は、従業員本人への再交付だけでなく、市区町村への給与支払報告書の訂正や、年末調整・源泉所得税の再計算が必要かどうかも確認することが重要です。
給与所得の源泉徴収票に関するよくある質問
パート・アルバイトにも交付が必要ですか?
はい。パート・アルバイトにも給与所得の源泉徴収票の交付が必要です。
年間の給与が少ない場合や、所得税を源泉徴収していない場合でも、交付義務はあります。
令和8年分の源泉徴収票は、原則として令和9年1月31日までに交付します。年の途中で退職した場合は、退職後1か月以内に交付する必要があります。
退職した従業員にも交付が必要ですか?
はい。年の途中で退職した従業員にも、給与所得の源泉徴収票を交付する必要があります。
交付期限は、原則として退職後1か月以内です。給与が少ない場合や、年末調整をしていない場合でも交付義務があります。
なお、退職金を支払った場合は、給与所得の源泉徴収票とは別に「退職所得の源泉徴収票」も作成・交付する必要があります。
源泉徴収票を紛失した場合は?
源泉徴収票を紛失した場合は、勤務先または以前の勤務先に再発行を依頼します。
源泉徴収票は勤務先が発行する書類であり、税務署や市区町村では原則として再発行できません。
会社は再発行の依頼に対応できるよう、給与台帳などの記録を適切に保管しておくことが重要です。
なお、退職した従業員から再発行を依頼された場合も、勤務していた期間の源泉徴収票を再発行できます。
源泉徴収票を電子交付できますか?
はい。給与所得の源泉徴収票は、従業員本人の事前承諾など、一定の要件を満たせば電子交付できます。
例えば、PDFファイルをメールで送信したり、給与明細システムからダウンロードできるようにしたりする方法があります。
ただし、従業員から書面での交付を求められた場合は、原則として紙の源泉徴収票を交付する必要があります。
なお、電子交付する源泉徴収票にも、マイナンバーは記載しません。
※ 本内容は掲載時の法令等に基づき記載しています。法令改正等で変更になっていることもありますので、最寄りの税務署又は税理士に確認して下さい。本内容に関する責任は一切負いかねます。
法人顧問に強いの税理士をお探しなら
関連記事