税理士変更・法人顧問・freee導入・融資相談に対応 決算申告から経営相談までワンストップでサポート
千葉県で税理士変更・法人顧問・融資相談なら
税理士法人リアドリ(税理士変更・法人顧問・freee・融資に強い)
融資支援成功率95%超
freee5つ星認定アドバイザー
税理士・専門スタッフ在籍15名
ご相談実績 毎月30件超
定休日:土日・祝日
千葉県の事業資金|融資限度額・金利・利用条件を税理士が解説
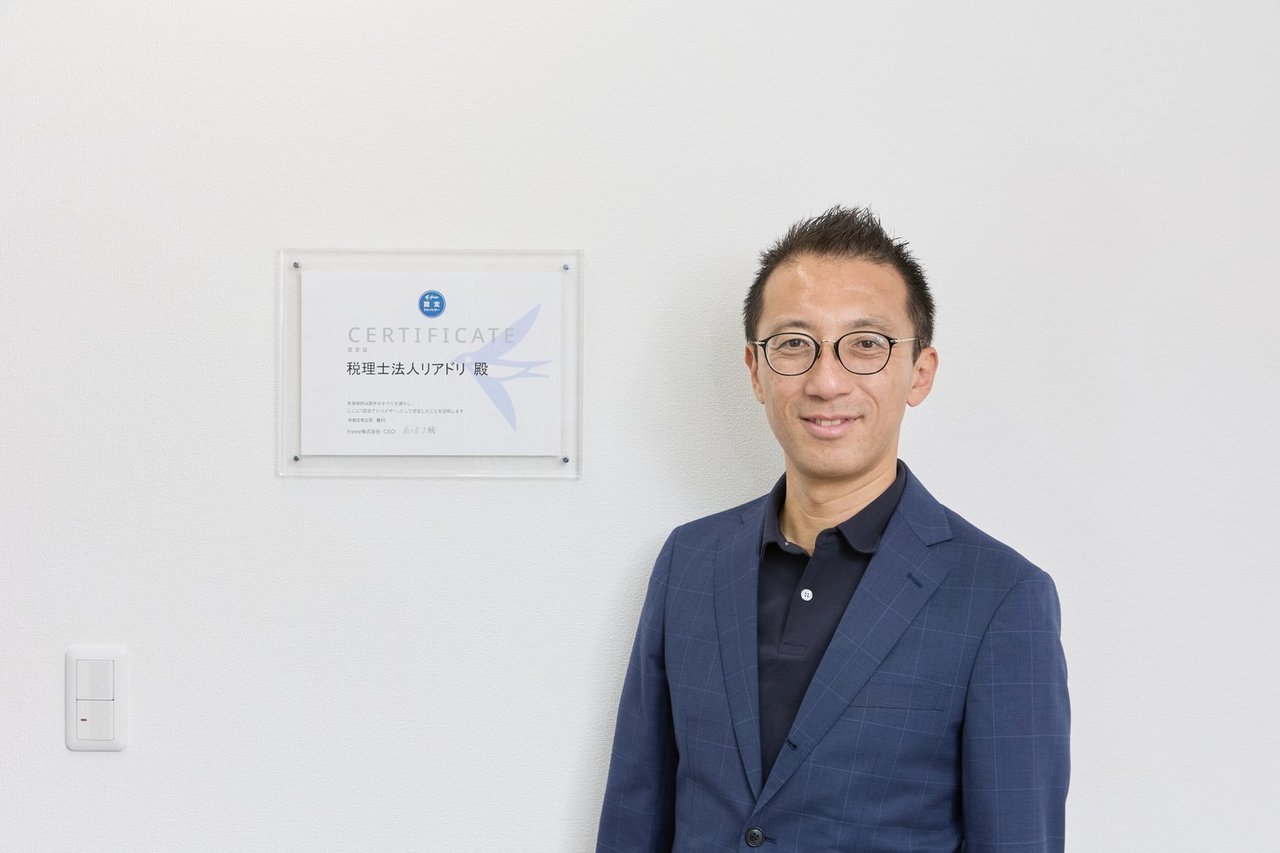
千葉県で税金や融資、Freee導入などを支援する細川直哉
千葉県の「事業資金」とは
千葉県制度融資の基本となる融資
千葉県の「事業資金」は、県内で事業を営む中小企業者や個人事業主が、事業に必要な資金を調達するための制度融資です。千葉県・金融機関・千葉県信用保証協会が連携して実施しています。
事業資金は、千葉県制度融資の中でも一般的な資金調達に利用できる制度で、特別な経営課題や認定などを前提とせず、通常の事業活動に必要な運転資金・設備資金に利用できることが特徴です。
市川市・船橋市・浦安市・松戸市など千葉県内で事業を行い、仕入資金や人件費、設備投資などのために融資を検討する場合には、まず確認しておきたい制度の一つです。
運転資金・設備資金の両方に利用できる
千葉県の事業資金は、運転資金と設備資金の両方に利用できます。運転資金は、商品や材料の仕入、人件費、外注費など、日常の事業活動に必要となる資金が対象です。
設備資金は、店舗・事務所・工場の新設や改修、機械設備、事業用車両などの購入に利用できます。設備投資では見積書などにより、必要金額や資金使途を明確にすることが重要です。
運転資金と設備資金では融資限度額や返済期間が異なるため、必要な資金の使い道を整理したうえで融資を申し込むことがポイントです。
千葉県の事業資金を利用できる方
千葉県内で1年以上事業を行っている中小企業者
千葉県の事業資金は、原則として千葉県内で同一の事業を1年以上継続して営んでいる中小企業者が対象です。法人だけでなく、一定の要件を満たす個人事業主も利用できます。
千葉市、市川市、船橋市、浦安市、松戸市、柏市など、千葉県内に事業所があり、県内で事業を行っていることが基本となります。
なお、創業から1年未満の場合には、事業資金ではなく千葉県制度融資の「創業資金」を利用できる可能性があります。事業年数や資金使途に応じて、適切な融資制度を選ぶことが重要です。
法人・個人事業主の主な利用条件
千葉県の事業資金は、法人・個人事業主のいずれも利用できます。ただし、千葉県信用保証協会の保証対象となる中小企業者であることが必要です。
また、原則として千葉県内で同一事業を1年以上継続していることに加え、許認可が必要な業種では必要な許認可を取得していることなどが求められます。
実際の融資では、制度上の利用条件を満たしているだけでなく、金融機関や信用保証協会による審査があります。決算内容、借入状況、資金使途、返済可能性などを総合的に確認したうえで融資の可否が判断されます。
千葉県の事業資金の融資限度額
設備資金は1億円以内
千葉県の事業資金では、設備資金として1億円以内の融資を受けることができます。店舗や事務所、工場の新設・改修、機械設備や事業用車両の購入など、事業に必要な設備投資が対象です。
設備資金を申し込む場合には、見積書や契約書などによって設備の内容と必要金額を確認できることが重要です。融資希望額についても、設備投資額をもとに具体的な根拠を示す必要があります。
なお、融資限度額が1億円であっても、必ず1億円まで借りられるわけではありません。企業の財務内容、既存借入、投資効果、返済可能性などを踏まえて実際の融資額が審査されます。
運転資金は8,000万円以内
千葉県の事業資金では、運転資金として8,000万円以内の融資を受けることができます。商品や材料の仕入、人件費、外注費など、事業を継続するために必要となる資金に利用できます。
運転資金の審査では、単に「資金が必要」というだけではなく、なぜその金額が必要なのかを説明することが重要です。売上の増加に伴う仕入資金、入金までのつなぎ資金など、資金使途と必要額を具体的に整理します。
融資限度額は8,000万円ですが、実際の融資額は、売上規模、利益、既存借入、資金繰り、返済可能性などを踏まえて審査されます。
千葉県の事業資金の融資期間
設備資金は10年以内
千葉県の事業資金では、設備資金の融資期間は10年以内となっています。店舗や事務所、工場の新設・改修、機械設備の導入など、長期間使用する設備への投資に利用できます。
設備投資では、融資期間を長くすることで毎月の返済負担を抑えることができます。ただし、設備の耐用年数や投資によって生み出される利益・キャッシュフローを踏まえて返済期間を設定することが重要です。
また、設備資金には1年以内の据置期間を設定することもできます。設備導入から売上や利益が生まれるまで時間がかかる場合には、据置期間の活用も検討します。
運転資金は7年以内
千葉県の事業資金では、運転資金の融資期間は7年以内となっています。商品の仕入、人件費、外注費など、事業を継続するために必要な資金の調達に利用できます。
運転資金は、借入期間を長くするほど毎月の返済額を抑えられますが、必要以上に長期化すると借入残高が残りやすくなります。会社の利益や年間のキャッシュフローから無理なく返済できる期間を設定することが重要です。
また、運転資金についても1年以内の据置期間を設定できます。売上代金の回収まで時間がかかる場合などには、資金繰りを考慮して据置期間の利用を検討します。
据置期間を利用する場合
千葉県の事業資金では、設備資金・運転資金ともに、1年以内の据置期間を設定できます。据置期間中は元金の返済を行わず、原則として利息のみを支払うため、融資直後の資金繰り負担を抑えることができます。
例えば、大規模な設備投資を行い、設備の稼働から売上の増加まで時間がかかる場合などには、据置期間を設けることが有効です。
ただし、据置期間終了後は元金返済が始まり、毎月の返済額が増えます。据置期間終了後の返済額まで含めた資金繰りを確認して利用することが重要です。
千葉県の事業資金の金利
返済期間によって金利が異なる
千葉県の事業資金は、融資期間によって適用される金利が異なります。令和8年度の融資利率は、3年以内が年2.1%、3年超5年以内が年2.3%、5年超7年以内が年2.5%、7年超が年2.7%を基準としています。
実際の融資利率は、これらの基準利率から年±0.5%の範囲内で取扱金融機関が設定します。そのため、同じ千葉県の事業資金を利用する場合でも、金融機関や融資期間によって適用金利が異なることがあります。
融資を検討する際には、金利の低さだけでなく、毎月の返済額や返済期間、信用保証料まで含めた資金調達コストを確認することが重要です。
信用保証料も必要になる
千葉県の事業資金は、原則として千葉県信用保証協会の保証を付けて金融機関から融資を受ける制度です。そのため、金融機関へ支払う利息とは別に、信用保証協会へ支払う信用保証料が必要になります。
信用保証料率は一律ではなく、企業の財務内容などに応じて決定されます。借入金額や返済期間が同じでも、企業によって実際に負担する信用保証料が異なる場合があります。
融資を比較するときには、表面的な金利だけを見るのではなく、支払利息と信用保証料を合わせた実質的な資金調達コストを確認することが重要です。
千葉県信用保証協会の保証
信用保証協会を利用する仕組み
千葉県の事業資金は、原則として千葉県信用保証協会の保証を付けて、取扱金融機関から融資を受ける仕組みです。信用保証協会が中小企業者の信用力を補完することで、金融機関からの資金調達を円滑にします。
融資を申し込むと、金融機関だけでなく信用保証協会でも審査が行われます。決算内容、既存の借入状況、資金使途、必要金額、返済可能性などが確認され、保証承諾後に金融機関から融資が実行されます。
そのため、事業資金を申し込む際には、金融機関だけを意識するのではなく、信用保証協会にも資金の必要性や返済可能性を説明できる資料を準備することが重要です。
信用保証料の考え方
千葉県の事業資金を利用する場合には、金融機関に支払う利息とは別に、千葉県信用保証協会へ信用保証料を支払う必要があります。信用保証料は、信用保証協会が金融機関に対して保証を行うための費用です。
信用保証料率は一律ではなく、企業の財務内容などに応じて決定されます。また、実際に支払う保証料は、保証料率だけでなく借入金額や返済期間、返済方法などによっても変わります。
そのため、事業資金を利用する際には、金利だけで判断するのではなく、支払利息と信用保証料を合わせた総コストを確認することが重要です。金融機関から融資条件の提示を受けた段階で、保証料を含めた実際の負担額を確認しましょう。
千葉県の事業資金を利用する流れ
取扱金融機関へ融資を申し込む
千葉県の事業資金を利用する場合は、千葉県制度融資を取り扱っている金融機関へ融資を申し込みます。普段取引している銀行や信用金庫がある場合には、まず担当者へ相談するとよいでしょう。
申込みの際には、決算書や確定申告書に加えて、資金使途が分かる資料、設備資金の場合は見積書、必要に応じて試算表や資金繰り表、事業計画書などを準備します。
金融機関では、借入希望額だけでなく、なぜ資金が必要なのか、必要額に根拠があるか、借入後も返済できるかを確認します。融資を急ぐ場合ほど、必要書類を事前に整理しておくことが重要です。
信用保証協会の保証審査
金融機関への申込み後、千葉県信用保証協会による保証審査が行われます。金融機関が融資に前向きであっても、信用保証協会の保証承諾が得られなければ、原則として千葉県の事業資金を利用することはできません。
保証審査では、決算内容、既存借入、資金使途、必要金額、返済可能性、税金の納付状況などが確認されます。設備資金の場合には、見積書などから設備投資の内容についても確認されます。
赤字や既存借入があるだけで融資が受けられないわけではありません。赤字となった理由や今後の改善見込み、今回の資金調達によって資金繰りがどのように改善するのかを具体的に説明することが重要です。
金融機関による融資実行
千葉県信用保証協会から保証承諾を受けた後、金融機関で最終的な融資手続きを行い、指定した口座へ融資金が入金されます。融資実行前には、金利や返済期間、毎月の返済額、信用保証料などの条件を確認します。
設備資金の場合には、融資実行後に設備代金の支払いや領収書など、資金使途を確認する資料の提出を求められることがあります。融資を受けた資金は、申込み時に説明した目的に沿って使用する必要があります。
融資実行がゴールではありません。借入後の返済を含めた資金繰りを確認し、次回の資金調達が必要になる前から金融機関へ業績や事業の状況を継続的に報告しておくことも重要です。
千葉県の事業資金の審査で重要なポイント
資金使途と必要金額を明確にする
千葉県の事業資金の審査では、**「何に使う資金なのか」「なぜその金額が必要なのか」**を明確に説明することが重要です。単に資金繰りが厳しいという理由だけではなく、必要資金を具体的に示します。
運転資金であれば、仕入の増加、売上入金までのつなぎ、人件費や外注費など、必要額を月商や資金繰りから説明できるようにします。設備資金であれば、見積書などをもとに投資内容と必要金額を明確にします。
特に金融機関や信用保証協会は、借入希望額が事業規模に対して妥当かどうかも確認します。必要以上に大きな金額を申し込むのではなく、資金使途から積み上げた根拠のある借入額にすることが審査では重要です。
決算内容と返済可能性を確認する
千葉県の事業資金の審査では、会社の決算内容と借入後の返済可能性が重要なポイントになります。売上や利益だけでなく、既存借入の残高や年間返済額、自己資本、資金繰りなども確認されます。
特に金融機関や信用保証協会が重視するのは、今回の借入を加えても、今後の利益やキャッシュフローから返済を続けられるかという点です。赤字の場合には、その原因が一時的なものなのか、今後どのように改善するのかを説明できるようにします。
直近の決算から業績が変化している場合には、最新の試算表や今後の事業計画、資金繰り表などを準備することも有効です。決算書だけでは分からない現在の経営状況を数字で説明することが重要です。
借入希望額の根拠を説明する
融資審査では、「借りられる金額」ではなく「事業に必要な金額」を申し込むことが重要です。希望額が大きいほどよいわけではなく、その金額が必要であることを金融機関や信用保証協会へ説明できる必要があります。
運転資金であれば、月商や仕入、人件費、売掛金の回収期間などから必要額を算出します。設備資金であれば、見積書や契約書などをもとに設備投資額を積み上げることで、借入希望額の根拠を明確にできます。
また、必要資金の全額を借入で賄うのか、自己資金をどの程度投入するのかも審査上のポイントです。資金使途・必要金額・自己資金・借入額の関係を整理して説明できるようにしておくことが重要です。
千葉県で事業資金の融資をお考えの方へ
他の千葉県制度融資とも比較する
千葉県で融資を検討する場合には、「事業資金」だけでなく、自社が利用できる他の千葉県制度融資も比較することが重要です。資金の目的や会社の状況によっては、事業資金より適した制度がある場合があります。
例えば、小規模事業者には「小規模事業資金」、創業後間もない事業者には「創業資金」、売上減少などで資金繰りを改善したい場合には「セーフティネット資金」などが用意されています。事業承継や新たな設備投資などを対象とした資金もあります。
制度によって融資限度額、返済期間、金利、信用保証料、利用要件が異なります。単に事業資金へ申し込むのではなく、自社の状況と資金使途を整理し、最も適した制度を選ぶことが重要です。
税理士法人リアドリの融資支援
税理士法人リアドリでは、千葉県の事業資金をはじめ、制度融資や日本政策金融公庫などを活用した資金調達をサポートしています。単に申込書を作成するのではなく、会社の財務内容や資金使途を確認したうえで、利用する融資制度や金融機関を検討します。
融資審査では、決算書の数字だけでなく、借入が必要な理由、必要金額の根拠、今後の事業計画、返済可能性を金融機関へどのように説明するかが重要です。金融機関出身の税理士が、金融機関の審査を意識した事業計画や資金繰りの整理を支援します。
市川市・本八幡を中心に、船橋市・浦安市・松戸市など千葉県内の融資相談に対応しています。これから融資を申し込む方だけでなく、どの融資制度を利用すればよいか分からない段階からご相談いただけます。
※ 本内容は掲載時の法令等に基づき記載しています。法令改正等で変更になっていることもありますので、最寄りの税務署又は税理士に確認して下さい。本内容に関する責任は一切負いかねます。